花呗分期套现到底有没有影响?避坑与还款全攻略
任何将花呗分期用于非购买场景,变相实现资金周转的行为,本质上是从消费信贷工具中提取了一笔形式上的无抵押短期借款。这种操作与真正的“借款”在系统底层逻辑上并无本质区别,它仅仅是利用了电商平台便捷的支付链...
快手先用后付500内秒到套现攻略
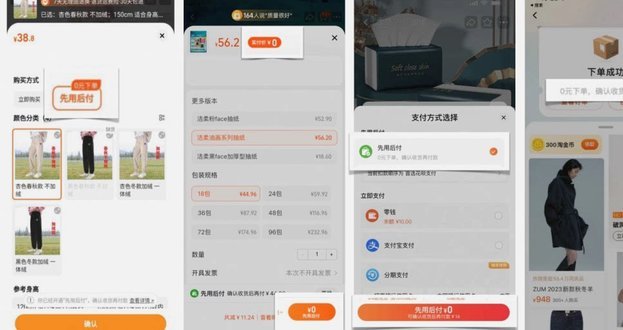
“先用后付”模式正在重构电商消费的底层逻辑,其核心价值在于将传统信用评估体系的门槛大幅降低。快手通过将500元以内的交易权限下放至用户端,本质上是用算法替代了银行的风控模型,用行为数据替代了征信报告。...
抖音“放心借”:警惕背后的诈骗陷阱
“抖音的放心借”这个说法,实际上蕴含着对平台机制的细致观察和对欺诈行为的警惕。它并非简单的“容易通过”,而是指利用平台上的特定操作和用户心理,诱导用户完成虚假交易或信息提供,从而达到骗取资金或个人信息...
白条额度是如何扣减的?深度解析其背后的金融逻辑
消费贷额度的实际消耗机制,绝非简单的线性扣减模型。核心逻辑在于透支风险的动态评估与周期性结算挂钩,形成了一个复杂的金融算法闭环。当用户发起一次提现或消费授权后,系统首先采取的是即时预留(Pre-aut...
微信分付额度用完了?这才是真正的“钱不够花”自救指南
微信分付的本质并非储蓄账户,而是一种基于信用额度的授信服务。当用户产生“钱用完了”的错觉时,实际上面临的是授信额度枯竭或月度消费上限触达。这与银行卡余额不足有着本质区别:余额不足可以通过充值解决,而额...
分付额度的实用场景有哪些
分付额度作为一种金融工具,不仅仅是一种信用形式,它还为持卡人提供了多样化的使用场景。首先,在日常消费中,分付额度可以灵活用于各种购物需求,无论是在线上的电商平台还是线下的商场超市,都可以成为消费者便捷...
花呗套花呗怎么套
花呗套花呗,这个话题在网络上流传甚广,其核心在于利用花呗的信用额度来申请更高的花呗额度,形成一个看似无限循环的“套利”模式。然而,深入剖析后,这种操作并非单纯的“套取”,而是基于蚂蚁集团对用户行为和信...
分期乐:利息陷阱潜伏
砍头分期乐:表面优惠背后是陷阱 最近看到不少消费者在网上抱怨"砍头"活动。所谓砍头,就是在特定时间内,只要支付一笔砍头费就能提前还款的部分本金。这看似是个福利,实则暗藏玄机。 实际上,分期乐的砍头行为...
分期乐隶属于值得买科技旗下
分期乐并非传统意义上的独立金融平台,而是值得买科技旗下专注于消费金融领域的创新型业务。这家母公司以数码产品和消费电子领域的电商起家,旗下拥有“值得买”、“值得充”、“值得先花”等多个消费场景服务品牌。...
分期乐怎么协商还本金
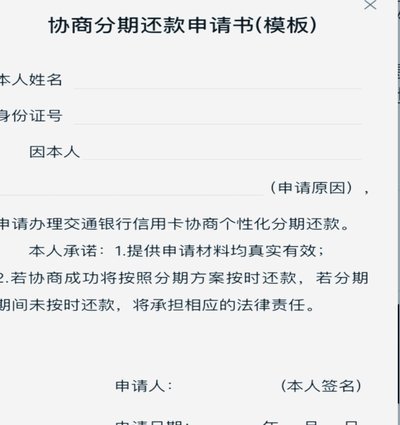
面对分期付款的资金压力,单纯地“协商”往往只是起点,核心在于构建一套专业的债务重组谈判模型。你必须摒弃被动等待催收电话的心态,将整个过程视为一次高度结构化、证据驱动的财务沟通行为。首先要完成的是彻底的...