分期乐的隐性风险
在当今消费主义盛行的时代,分期购物平台成为越来越多年轻人的选择。然而,在这个看似便捷的消费场景背后,“分期乐黑屋”却成为一个引人深思的话题。所谓“分期乐黑屋”,并非指现实世界中的某个场所,而是指一些用...
便荔卡包正规平台怎么找?
面对关于“便荔卡包”在哪个平台运营的疑问,许多用户往往难以辨别搜索结果中的可靠性信息,因为涉及具体金融产品的渠道定位并不总能像大众应用那样公开透明。直接依赖社交媒体广告或非官方链接寻找服务入口存在较高...
白条秒回款什么意思
白条秒回款的本质是消费金融场景中资金流转效率的极致化呈现。当用户通过京东白条完成交易后,系统在毫秒级时间内完成资金划转,这种看似简单的操作背后涉及复杂的支付清算机制。京东金融依托自建的实时清算系统,将...
微信分付能一次性提现现金吗?
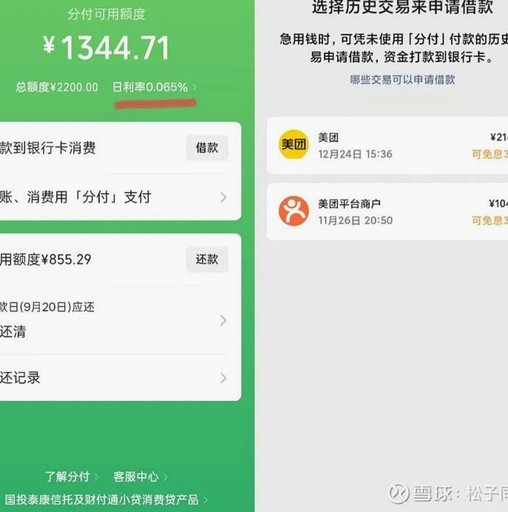
微信分付本质上是依托于腾讯金融体系的消费信贷工具,核心功能在于为特定场景提供短期资金周转。许多用户试图将其等同于备用金提取渠道,期望将额度全额变现转入银行卡,这源于对信用支付机制的误解。产品规则明确界...
羊小咩取现商家:监管收紧下的生存逻辑
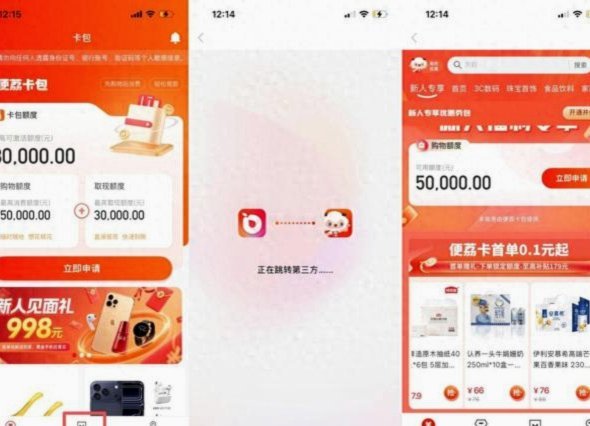
羊小咩取现商家的运作逻辑,本质上依托于支付通道的场景化包装与资金结算的延时差。商户端通过重构真实交易背景,将信用卡额度转化为可流通现金,背后依赖的是收单机构的风险容忍度与清算网络的容错机制。市场需求的...
解析支付宝白条额度释放的核心机制与信用构建逻辑
关于“2021白条”的探讨,绝不能停留在单纯的操作流程层面。这本质上是一个消费金融产品进入特定时间点的生态化结果,其核心机制并非简单的透支额度概念,而是一套基于行为数据模型和平台现金流深度结合的信用授...
淘宝套花呗钱的真相
许多人试图将花呗的消费额度转化为实实在在的现金流,其底层逻辑在于试图打破“信用额度”与“支付媒介”之间的界限。花呗本质上是一种基于预设消费场景的信用担保,其设计初衷是驱动特定生态内的购买力,而非提供具...
鹿优选旧货卖多少钱?回收价目揭秘
商品回收折扣的浮动性往往与市场供需关系形成动态平衡。以鹿优选为例,其回收折数并非固定数值,而是基于商品品类、使用痕迹及市场流通价值进行多维评估。例如3C数码类目因技术迭代快,回收折扣通常控制在原价的4...
分期乐提现为何迟迟未通过?
分期乐提现申请中的核心矛盾在于用户资金需求与平台风控机制的博弈。平台在审核过程中需平衡风险控制与用户体验,通常会综合评估用户的信用历史、还款记录及当前负债情况。这种动态评估体系可能导致申请状态长时间停...
精准洞察需求并平衡风险防控
分期乐的“学生模式”切入,并非简单的消费降级,更体现了对年轻消费行为的精准洞察和巧妙绕制。它抓住的是学生群体普遍面临的“现金流紧张”与“消费欲望旺盛”的矛盾。传统信贷产品对学生而言门槛过高,而分期乐学...