分期乐怎么协商还本金
面对分期付款的资金压力,单纯地“协商”往往只是起点,核心在于构建一套专业的债务重组谈判模型。你必须摒弃被动等待催收电话的心态,将整个过程视为一次高度结构化、证据驱动的财务沟通行为。首先要完成的是彻底的自身现金流梳理和抗风险能力评估。不能凭空期望对方让步,任何请求都必须基于客观数据:清晰列出当前的收入构成、固定的支出刚需以及实际处于困境的具体月份区间。这种自我诊断不仅能帮助你确定最真实的还款极限,更能为后续的谈判提供坚实的底层支撑。你的目标不是求饶,而是向债权方提交一份“我目前能够承受的最佳还款方案”,将个人的财务困难转化为一个可量化、有逻辑的商业提案。只有以数据和可行性论证进行对话,才能跳脱出情绪化的压力循环,进入专业的协商层面。
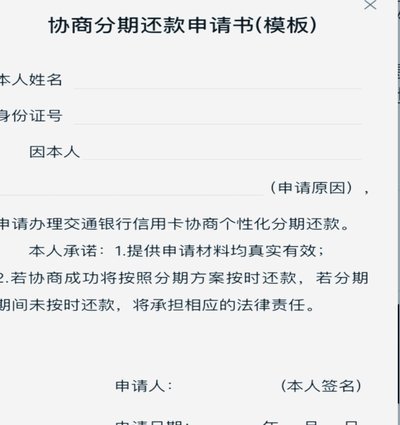
在谈判初期阶段,最大的误区是将重组需求等同于“减免”。更高级且有效的策略是寻求**债务结构性的调整(Restructuring)**,而不是简单的欠款原谅。重点不是要求直接减少本金,而是探索调整付款周期、延长还款期限或者改变计息机制的可行性路径。例如,可以将原本每月固定的大额支出,拆解为更长周期的、相对平滑的小额分期,从而减轻眼前的现金流冲击。在与金融机构进行交流时,需要掌握其内部产品规则和风控模型,主动提出“缓冲期(Grace Period)”或“还款递延(Forbearance)”,并明确指出自身会在某个时间节点恢复正常供款的能力。记住,专业谈判的核心是让对方相信:虽然现在有困难,但你的债务具有极高的、长期的偿还潜力,只是需要一个更适应你当前财务周期的缓冲轨道。
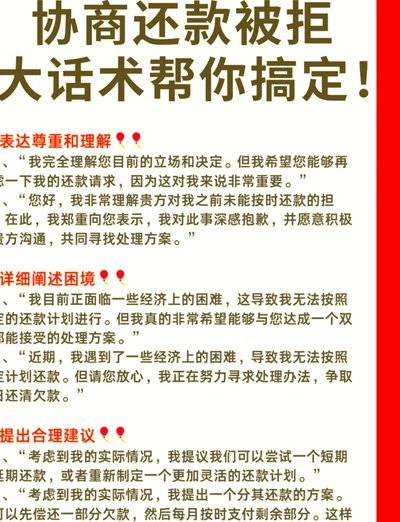
深入到实质的本金协商层面,往往涉及到风险评估与法律条款的博弈。如果原有的分期合同已经无法在目前的收入水平下履行,那么唯一出路便是寻求“债务重组协议(Debt Restructuring Agreement)”。你需要推动将当前的短期、高周转负债,转换为一个期限更长、利率更有弹性调整空间的长期贷款结构。具体操作上,除了要求本金减免之外,还可以争取与利息和罚金的清算机制挂钩。例如,提出基于未来现金流模型计算出的“最优还款点”,而非仅仅停留在当前无法支付的节点。所有的谈判成果都必须落实到签署正式的书面协议中,并明确写入任何潜在的惩罚条款、违约退出机制以及新的利率浮动规则。不签署文件上的约定,所有对话都只是空中楼阁。
最后,应对协商过程中可能出现的僵局和拒绝,保持专业的心理韧性至关重要。如果债权方坚决反对你的重组方案,切勿情绪爆发或进行任何违约行为以达到“绝地反击”的目的。你应该立刻要求获得支持现有条款的风险评估报告或财务模型,追溯其不接受你方案背后的核心商业逻辑。同时,要了解金融体系内关于消费者权益保护和债务减免政策的最新指引。在缺乏足够谈判筹码时,将焦点转向“最小化违约带来的负面影响”,包括限制逾期记录、避免债权方启动法律诉讼的第一步行动等。专业的处理方式是:始终保持冷静,以寻求合作解决问题的姿态持续施压,确保每一步的沟通都是可追溯、可证实的证据链条。
相关文章
分期乐延期还款申请全攻略
面对分期乐逾期还款的情况,很多用户可能会考虑申请延期还款。首先需要明确的是,分期乐官方提供了灵活的处理方案来帮助用户解决临时资金周转问题。 通常情况下,如果遇到特殊情况确实无法按时还款,可以通过以下...
白条取现电话说2小时到账什么意思
白条取现电话说2小时到账,指的是在您通过电话申请将蚂蚁金服旗下的花呗服务中的信用额度转换为现金时,客服人员告知您款项将在2小时内到账。这一服务旨在为用户提供更加灵活的现金流通方式,但实际操作中,由于技...
白条“秒到”:一场技术与金融的生态战役
“白条不是秒到?”这个疑问,实际上触及了一个核心的金融基础设施命题:如何在用户体验的极致要求与底层复杂的系统逻辑之间找到最佳的平衡点。它并非简单的速度认证问题,而是一场关于极低延迟(Ultra-Low...
海鸥花呗:社交信用驱动的消费金融
海鸥花呗,这个名字的出现,直接挑战了传统金融产品的认知框架。它并非仅仅是“花呗”的延伸,更像是一个试图构建的生态系统,核心在于信用社交与消费场景的深度融合。其本质并非单一的支付平台,而是围绕着“社交信...
如何有效提升得物平台额度
在得物平台中,额度的提升不仅仅关乎个人消费能力的增强,更反映了用户与平台之间的信任关系。这种信任并非一蹴而就,而是通过长期的行为积累逐步建立起来的。要实现额度的显著提升,关键在于理解和优化以下几个核心...
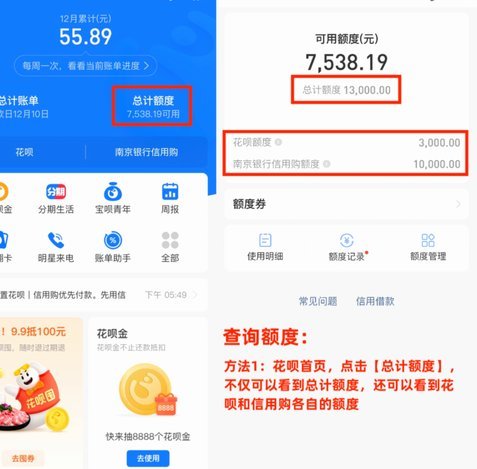
花呗“出不来”? 背后有这些原因
花呗近期频繁出现的支付异常现象,本质上是平台风控体系与用户行为模式之间产生的结构性矛盾。当系统检测到用户存在高频小额交易、跨平台资金转移等行为时,会触发动态额度调整机制。这种算法层面的防御策略,本质上...