海鸥花呗:社交信用驱动的消费金融
海鸥花呗,这个名字的出现,直接挑战了传统金融产品的认知框架。它并非仅仅是“花呗”的延伸,更像是一个试图构建的生态系统,核心在于信用社交与消费场景的深度融合。其本质并非单一的支付平台,而是围绕着“社交信用”这一关键要素,打造的多元金融服务矩阵。它巧妙地利用了用户在社交关系中的信任度,将传统金融服务与日常消费行为结合起来,打破了银行和金融机构对个人信用评估的依赖。这种模式下的“花呗”,不仅仅是支付工具,更是一个潜在的借贷、理财、甚至保险的入口。海鸥花呗的成功,很大程度上源于对中国社会传统信用体系的精准把握,以及对年轻群体消费习惯的敏锐洞察。 它成功地利用了微信群、朋友圈等社交场景,将传统的“借钱”和“还钱”行为,转化为一种自然、便捷的社交互动方式,降低了用户的金融参与门槛。
更深入地理解海鸥花呗,需要将其视为一种新型的“小额贷款”平台。虽然它并非直接提供贷款产品,但通过其平台下的“消费分期”和“信用支付”服务,实际上在为用户提供了一种无抵押、低风险的短期融资解决方案。用户通过在海鸥花呗进行消费,平台则根据用户的消费行为和社交信用评分,给予其一定的“信用额度”,并按照日供或月供的方式偿还。这种模式的优势在于,它无需进行传统的抵押物评估,减少了用户的资金压力,也降低了平台的风险。同时,海鸥花呗的信用评估体系,更加注重用户的消费习惯和社交互动,这对于那些没有完善信用记录的年轻人来说,无疑是一个不错的机会。值得注意的是,这种“消费信贷”模式在监管层面依然面临挑战,需要平台与监管部门保持紧密沟通,确保合规运营。
海鸥花呗的核心竞争力,在于其所构建的“社交信用体系”。它通过用户在平台上的消费行为、社交互动、以及信用等级等因素,对用户的信用状况进行评估和排序。这个体系并非基于传统的银行征信记录,而是更加侧重于用户的实际消费能力和信用表现。通过在社交圈中分享消费体验、参与平台的活动,用户可以提升自己的信用等级,从而获得更高的信用额度和更优惠的金融服务。这种“社交信用”的构建,不仅提高了平台的运营效率,也增强了用户的粘性。同时,这种体系也为平台提供了更全面的用户画像,使得平台可以更好地满足用户的个性化金融需求。其对社交关系利用的深度,远超传统金融机构,这使其在竞争中占据了独特的优势。

然而,海鸥花呗也并非没有风险和挑战。过度依赖社交信用可能导致“信用泡沫”,使得一些用户信用过高,而实际消费能力不足。此外,平台的信用评估体系也存在一定的偏见性,可能对某些特定人群产生歧视。因此,平台需要不断完善信用评估模型,加强风险控制,确保平台的健康发展。更重要的是,海鸥花呗需要持续探索新的金融服务模式,拓展其业务范围,提升用户体验。未来的发展方向,或许是与保险、理财等金融产品深度融合,构建一个更加完善的金融生态系统,真正实现“信用社交”与“金融服务”的深度融合。 最终,海鸥花呗的价值,将体现在其能否在创新和风险之间找到平衡点,为用户提供更便捷、更安全、更个性化的金融服务。
相关文章
羊小咩购物额度安全取用指南
关于“羊小咩购物额度怎么取”的问题,首先需要明确的是,“羊小咩”实际上是指一款消费信贷产品,旨在帮助用户根据个人信用情况获得相应的购物额度。用户可以在获得额度后,在限定的商家或平台上进行购物。那么,如...
花呗套付款安全吗?警惕诈骗风险
近年来,随着金融科技的迅速发展,“花呗”作为一种便捷的线上支付和消费信贷工具,在广大消费者中积累了极高的人气。然而,在追求方便快捷的同时,用户应当格外警惕与之相关的潜在风险,特别是通过各种途径套现、套...
得物额度取现多久到账?
得物平台的额度取现机制本质上是通过信用体系实现的即时资金流转。当用户选择使用额度进行支付时,系统会实时校验账户信用额度与交易金额的匹配度。实际到账时间受多重因素影响,包括交易类型、支付渠道及平台风控策...
便荔卡包套现费高吗?成本解析与风险提醒
便荔卡包作为一种常见的信用卡分期还款方式,近年来因其便捷性和灵活性而受到广大消费者的青睐。然而,在享受便利的同时,许多人对于其套现操作的收费情况产生了疑问。实际上,便荔卡包在进行任何形式的资金周转或套...
美团月付套现背后的灰色操作
信用额度与流动性需求的错位,是驱动“美碌月付”脱离消费场景、转向现金流转的核心动力。美团月付本质上是一种高度封闭的生态内信用,其使用路径被严格限定在餐饮、外卖、到店服务等消费闭环中。然而,当用户面临即...
白条还款周期优化:六期升级至12期
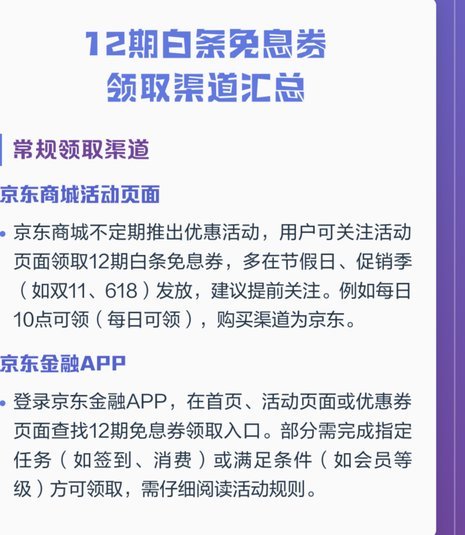
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...