鹿优选借款模式解析
鹿优选借款模式以场景化金融为切入点,通过整合消费数据与信用评估构建风控体系。平台将借贷服务嵌入高频消费场景,如线上购物、出行服务等,利用用户行为数据建立动态信用画像。这种模式突破传统借贷的时空限制,使资金流转更贴近消费场景的实时性需求。值得注意的是,平台采用分层授信策略,根据用户消费频次、支付能力等维度划分信用等级,实现风险与收益的精准匹配。这种设计既保障了资金方的收益稳定性,又为借款人提供了差异化的融资选择空间。
在风控技术层面,鹿优选构建了多维度的数据验证体系。除基础的征信数据外,平台深度挖掘用户在合作商户的消费轨迹,通过交易频率、金额波动等参数建立行为评分模型。这种非传统数据源的整合,有效补充了信用评估的维度缺口。同时,平台引入智能合约技术,将借贷条款转化为可执行的代码逻辑,确保资金流转过程的透明性与可追溯性。这种技术应用不仅提升了风控效率,也降低了人工审核带来的信息不对称风险。
用户体验设计上,鹿优选注重流程的轻量化与交互的便捷性。通过简化申请材料,将传统借贷所需的多项证明文件压缩为关键数据点,配合OCR识别技术实现信息自动提取。在资金到账环节,平台采用分段式放款机制,根据用户还款记录动态调整授信额度,形成正向激励循环。这种设计既保障了资金安全,又避免了过度授信带来的潜在风险,构建起可持续的借贷生态。
平台在市场定位上呈现出明显的差异化特征。相较于传统金融机构的标准化产品,鹿优选更侧重于满足特定消费场景下的即时资金需求。这种定位使其在年轻用户群体中具备较强渗透力,但同时也面临合规性与风险控制的双重挑战。平台需在业务扩张与风险防控之间寻求平衡,通过持续优化风控模型与用户教育,建立可持续的业务发展模式。
行业观察显示,鹿优选的运营模式反映了消费金融领域的创新趋势。其将借贷服务深度嵌入消费场景的做法,为行业提供了新的增长路径。但这种模式也暴露出数据安全、隐私保护等潜在问题,需要在技术升级与监管合规之间建立更完善的平衡机制。未来,平台若能在风险控制与用户体验之间找到更优解,或将引领消费金融领域的新一轮变革。
相关文章
便携卡包如何变现
## 便携卡包变现:不止是周边,是场景的搭建 便携卡包,指那些可以收纳名片、会员卡、银行卡等物品的小型收纳包,近年来随着人们对生活品质和个人形象的追求,其设计和功能都日益精进。变现思路不应仅仅局限...
荔卡提现秒拒有解决方案
便荔卡提现被系统秒拒的现象,本质上是金融风控模型与用户行为之间的博弈。当前主流支付平台普遍采用实时风控系统,通过多维数据交叉验证用户身份、交易轨迹与设备指纹。若用户在注册时填写的个人信息存在矛盾,或历...
得物额度取现多久到账看这几点
得物平台的额度取现机制,对于许多用户来说,是一个关乎资金周转的关键环节。其运作逻辑并非简单粗暴的“申请即到账”,而是包含多个变量影响最终的到账时间。 首先,用户的信用评分是重要因素。平台会根据用户的交...
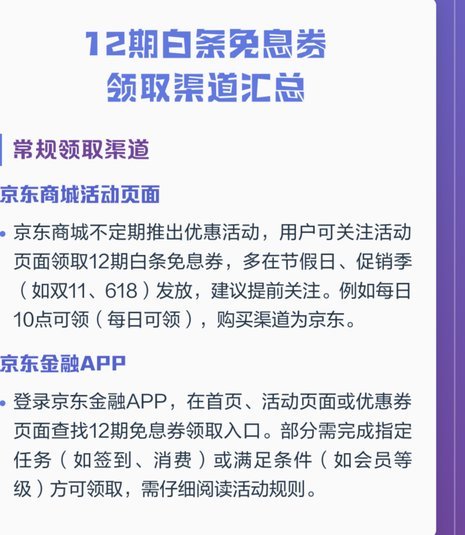
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
花呗套还:用借代替还背后的猫腻
"花呗套还"这一术语在消费者金融行为中并不罕见,它指的是使用一种或多种金融工具,绕过原定还款方式,实现资金的灵活调配和消费的目的。简单来说,"花呗套还"就是利用其他借款方式来偿还花呗或其他形式的消费信...
白条省钱卡2960额度提现规则详解
白条省钱卡,作为一种高息消费贷,其核心功能在于提供便捷的冲动消费和短期资金支持。额度,通常被视为卡片价值的衡量标准,而2960元这个具体数字,以及“能提现吗”的疑问,反映了用户对卡片灵活性的期待。事实...