快手先用后付500内秒到套现攻略
“先用后付”模式正在重构电商消费的底层逻辑,其核心价值在于将传统信用评估体系的门槛大幅降低。快手通过将500元以内的交易权限下放至用户端,本质上是用算法替代了银行的风控模型,用行为数据替代了征信报告。这种轻量化信用体系的建立,使得原本被传统金融体系排除在外的年轻用户群体获得了前所未有的消费自由,但同时也模糊了消费与借贷的边界,导致部分用户陷入“先用后付”的循环陷阱。
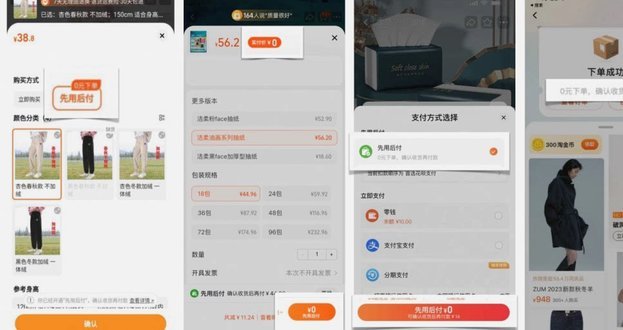
该模式的套现链条往往依托于平台生态的漏洞,例如通过虚构交易、重复下单、跨平台流转等方式,将资金从消费端重新抽离至现金池。这种行为本质上是对平台信用机制的逆向利用,其背后是用户对即时流动性需求的畸形放大。快手若要维持这一模式的可持续性,必须在技术层面构建更精密的反套现系统,例如通过行为轨迹分析、设备指纹识别、生物特征验证等多维手段,将资金流动控制在合理范围内。
从平台运营视角看,“500元秒到”的承诺既是吸引用户的核心卖点,也是埋藏风险的定时炸弹。当用户形成“先用后付”的惯性思维后,平台的信贷风险敞口将呈指数级增长。这种增长不仅体现在坏账率的上升,更反映在用户对平台的依赖性增强,一旦出现政策调整或技术故障,可能引发系统性信任危机。快手需要在用户体验与风险控制之间寻找动态平衡点,这要求其风控模型必须具备实时迭代的能力。
这一模式的深层矛盾在于,它试图用技术手段解决金融包容性问题,却在实践中催生了新的金融风险形态。当“先用后付”从辅助工具异化为替代性支付手段时,平台实质上承担了类金融机构的职能,但其风控能力与资本金规模远未达到监管要求。这种错位将推动监管层加速介入,未来可能面临更严格的合规审查,包括资金存管、用户教育、反欺诈机制等领域的强制性规范。
相关文章
便荔卡包变现全攻略
便携卡包,顾名思义,强调的是轻便易携带的特性,通常设计用于存放银行卡、会员卡、交通卡等日常必需品。变现方式并非单一,而是需要结合产品定位、目标用户、以及市场环境等多维度思考。最直接的方式是线上销售,这...
羊小咩购物额度安全取用指南
关于“羊小咩购物额度怎么取”的问题,首先需要明确的是,“羊小咩”实际上是指一款消费信贷产品,旨在帮助用户根据个人信用情况获得相应的购物额度。用户可以在获得额度后,在限定的商家或平台上进行购物。那么,如...
鹿优选:品质购物新选择
鹿优选作为近年来市场上迅速崛起的电商平台,凭借其独特的优势赢得了众多消费者的青睐。首先,从品牌定位来看,鹿优选专注于提供精选高品质商品,覆盖了家居生活、服饰鞋帽、美妆个护等多个领域,致力于打造一站式的...
分付套现:风险与合规
随着金融科技的发展,分付作为一种新兴的支付方式正逐渐被更多用户所接受。然而,在享受便捷的同时,一些人试图通过“套现”手段获取不当利益。本文将从法律、道德和实际操作三个角度探讨如何正确理解和使用分付,避...
得物提现进度判断全解析
核心提现进度的判断,绝不能仅依赖于平台显示的“当前状态”。一个资深用户必须理解,从发起提现到资金真正到达个人银行账户,经历的是一个包含多重校验节点的跨系统流程。你看到的进度条,仅仅代表了得物平台方已经...

卡包经常丢失?深度解析现代人随身物品的“遗失困境”
近年来,"便荔卡包哪去了"这一话题频繁出现在公众视野中,引发了广泛的关注与讨论。作为一种兼具实用性和时尚感的配饰单品,便荔卡包不仅承载着消费者的日常需求,更成为潮流文化的一部分。然而,在快节奏的生活环...