花呗如何“套现”成现金?了解背后的风险与法律红线
花呗快速套现的本质是利用支付工具的信用额度,通过某种手段将虚拟的信用转化为实际现金。这其中蕴含的风险远超想象,不仅仅是高额的手续费,更在于潜在的法律风险和个人信用受损。早期“套现”模式多依赖于商户通道,例如通过虚拟商品或服务获取支付,再以折扣方式将资金提现。这种模式往往伴随着高额的中介费,且商户的配合程度直接影响成功率。随着监管的收紧,传统套现模式已经难以为继,取而代之的是更隐蔽,也更具欺诈性的手段,例如利用电商平台的退款机制、虚构交易等。这些行为不仅违反平台规则,触及法律底线,还会留下不良记录,严重影响个人信用体系。需要明确的是,任何承诺“无风险”、“高回报”的套现方式,都极有可能是一个陷阱。
花呗的信用机制建立在用户良好信用行为的基础上,频繁或异常的套现行为会迅速被系统识别并标记。一旦触发风险预警,轻则花呗额度被降级或冻结,重则会被列入不良信用名单,甚至影响未来的贷款、信用卡申请等金融活动。更重要的是,套现行为往往与非法集资、洗钱等犯罪活动相联系。参与套现的人员,很可能成为犯罪分子的工具,承担法律责任。即使只是少量套现,也可能被认定为“帮助他人洗钱”的嫌疑,面临行政处罚甚至刑事追责。花呗的使用协议明确禁止任何形式的套现行为,用户一旦违反,平台有权采取相应的法律措施。因此,与其冒险套现,不如理性消费,合理规划个人财务。
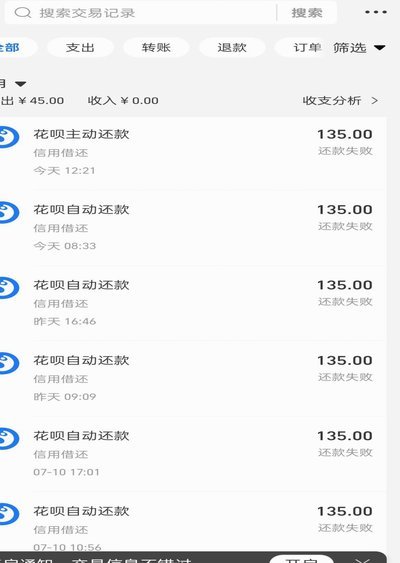
理解花呗快速套现行为背后的逻辑,关键在于识别“套利空间”。早期的套现模式,利用的是不同支付渠道之间的利率或手续费差异。例如,通过花呗支付,再利用第三方平台进行提现,从中赚取差价。但随着支付行业的标准化和监管的加强,这种套利空间正在迅速消失。现在所谓的“套现”,往往是利用平台的漏洞或者商户的灰色地带,进行违规操作。这些操作不仅风险极高,而且持续性很差,一旦被平台发现,就会立即被封堵。更关键的是,这些行为往往需要借助第三方平台或中介,这些平台或中介本身也可能存在风险,例如跑路、提现困难等。因此,即使短期内能够获得一些收益,也可能面临更大的损失。
花呗的本质是消费信贷工具,而非“印钞机”。将花呗视为“无息贷款”并进行套现,是一种对金融工具的错误认知和滥用。合理使用花呗,可以带来便利的支付体验和一定的信用积累。但如果过度依赖花呗,甚至将其用于非消费性支出,就会陷入债务危机。更重要的是,频繁的套现行为会损害个人的信用记录,影响未来的金融活动。建立健康的信用记录需要长期积累,而一次违规行为就可能前功尽弃。因此,理性消费、合理规划个人财务,才是避免陷入债务危机的最佳途径。花呗应当服务于真实的消费需求,而非成为投机取巧的工具。
除了上述风险,花呗快速套现还可能引发道德伦理问题。利用平台的漏洞或商户的灰色地带进行套现,实质上是对平台规则和商户利益的侵犯。这种行为不仅缺乏道德底线,还会破坏市场秩序,损害消费者权益。更重要的是,这种行为可能会助长不良金融风气,引发社会不稳定。一个健康的金融体系需要所有参与者的共同维护,而套现行为则是一种破坏行为。因此,拒绝套现,不仅是对自身利益的保护,也是对社会责任的担当。与其冒险寻求短期利益,不如通过正当途径实现财富增值,建立长久的财务安全。
相关文章
羊小咩:牧歌文化的童真传承
“羊小咩”这一看似简单的旋律,实则蕴含着深刻的文化和心理价值。它并非仅仅是一种童谣,而是对牧歌文化传承的微小而坚韧的体现。回溯中国传统文化,羊在农业文明中扮演着至关重要的角色,他们是食物的来源,是劳动...
海鸥花呗:社交信用驱动的消费金融
海鸥花呗,这个名字的出现,直接挑战了传统金融产品的认知框架。它并非仅仅是“花呗”的延伸,更像是一个试图构建的生态系统,核心在于信用社交与消费场景的深度融合。其本质并非单一的支付平台,而是围绕着“社交信...
如何安全关闭花呗服务
近年来,随着数字支付方式的普及,“花呗”作为一种便捷的消费金融工具受到广泛欢迎。然而,在享受其便利的同时,不少用户可能会因为各种原因想要关闭“花呗”的服务。那么如何安全有效地关闭这一功能呢? 首先,...

得物提现到支付宝:流程与技巧
得物提现至支付宝的路径看似简单,实则背后涉及平台风控体系、用户等级以及提现限额等多重因素。许多用户在首次尝试提现时,会遇到各种问题,例如提现失败、提现速度慢、或者需要进行实名认证等。这些并非偶然,而是...

鹿优选:商家提现策略分析
鹿优选提现商家的盈利逻辑建立在平台流量转化与资金流的双重驱动上。商家通过入驻平台获取精准用户触点,将商品转化为可提现的交易流水。这种模式本质上是将线上流量池与线下实体资源进行价值交换,商家通过优化商品...

花呗套现:数字信用变现的代价
信用额度的流动性错算,是驱动花呗“套现”行为的底层逻辑。本质上,这并非简单的资金周转,而是一场关于数字信用与物理现金之间的博弈。当用户的支付额度无法直接满足线下现金支付或特定大额支出需求时,便催生了将...