花呗套现:数字信用变现的代价
信用额度的流动性错算,是驱动花呗“套现”行为的底层逻辑。本质上,这并非简单的资金周转,而是一场关于数字信用与物理现金之间的博弈。当用户的支付额度无法直接满足线下现金支付或特定大额支出需求时,便催生了将数字信用转化为物理现金的需求。这种需求在经济波动期尤为显著,使用者试图通过牺牲一定的手续费,来换取即时的流动性补偿。这种行为背后,隐藏着一种对未来现金流的预支,是将未来的消费能力进行碎片化、即时化的变现过程,其本质是信用资产的一种非对称交换。
深入观察这些变现路径,会发现其操作手段往往呈现出高度的“虚构化”特征。无论是通过模拟虚假电商交易,还是利用第三方支付平台的结算漏洞,其核心逻辑都在于构造一个虚假的消费闭环。这种闭环通过制造大额或高频的非消费性支付记录,试图绕过风控系统的实时校验。常见的模式是寻找特定承接商户,通过支付虚假商品货款的形式,将额度转化为银行卡余额。这种过程看似在利用支付链路中的信息滞后,实则是在风险边缘进行极高难度的资金转移与结算。

这种所谓的“快速”获取资金的过程,伴随着极高的摩擦成本与隐形成本。许多使用者仅关注了到账的速度,却忽略了极其昂贵的“服务费”与“利率叠加”。除了支付给中间商的所谓“手续费”,还必须承担花呗本身的分期利息以及潜在的逾期惩罚。从金融杠杆的角度看,这种行为极大地提高了资金的使用成本,甚至可能导致借贷成本远超其创造的流动性价值。这种高昂的财务代价,使得这种行为在金融意义上更像是一种“以贷养贷”的恶性循环,而非真正的资产优化。

最终,这种信用套利行为面临着最严苛的终局——大数据风控的全面围猎。随着支付平台对异常交易监测能力的指数级提升,传统的虚构交易模式正面临前所未有的崩塌风险。风控算法能够通过交易频率、商户属性、地理位置偏移以及资金流向的异常一致性,精准锁定那些缺乏真实消费逻辑的支付行为。一旦被判定为违规套现,不仅面临额度被封禁、账户停用的即时惩罚,更会造成个人征信体系的不可逆损伤。这种对信用资产的透支,最终会演变成一场难以挽回的信用破产。
相关文章
便荔卡包变现全攻略
便携卡包,顾名思义,强调的是轻便易携带的特性,通常设计用于存放银行卡、会员卡、交通卡等日常必需品。变现方式并非单一,而是需要结合产品定位、目标用户、以及市场环境等多维度思考。最直接的方式是线上销售,这...
购物额度变现攻略:安全高效利用虚拟资产
金玉满堂购物额度作为一种虚拟资产,在许多电子商务平台上颇为常见,它们不仅增加了用户的消费体验,也为平台和用户之间搭建了更为紧密的联系。然而,随着消费者对资金流动性需求的增长,如何有效地将这些购物额度变...
荔卡提现秒拒有解决方案
便荔卡提现被系统秒拒的现象,本质上是金融风控模型与用户行为之间的博弈。当前主流支付平台普遍采用实时风控系统,通过多维数据交叉验证用户身份、交易轨迹与设备指纹。若用户在注册时填写的个人信息存在矛盾,或历...
美团月付提现到银行卡多久到账
美团月付的取现机制与传统的银行转账不同,其到账时间并非绝对固定,受到多重因素影响。正常情况下,提现申请提交后,系统会进行安全风控审核,初步审核通过后,资金会进入“待放款”状态。这个状态的时间长短直接关...
花呗商家提现手续费计算规则揭秘
花呗商家提现手续费的计算逻辑建立在多重变量叠加基础上,核心在于交易规模与资金流转效率的动态平衡。平台采用阶梯式费率结构,当单笔提现金额突破特定阈值时,手续费率会随交易量呈非线性递减趋势。例如,日提现额...
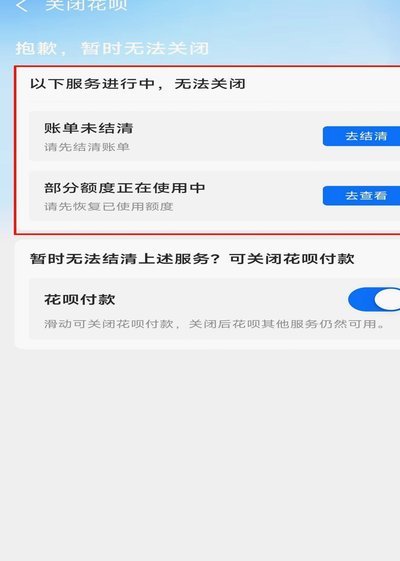
如何安全关闭花呗服务
近年来,随着数字支付方式的普及,“花呗”作为一种便捷的消费金融工具受到广泛欢迎。然而,在享受其便利的同时,不少用户可能会因为各种原因想要关闭“花呗”的服务。那么如何安全有效地关闭这一功能呢? 首先,...