网贷受限?这些借钱途径要知道
网贷平台借不到钱了,还有哪里可以借到
当网贷平台的借贷通道被堵上,很多人会感到一阵慌乱。资金链断裂的焦虑,往往源于对替代融资渠道的陌生。实际上,除了互联网金融平台,传统金融机构和非常规渠道同样能提供应急资金,关键在于如何快速识别和利用这些资源。
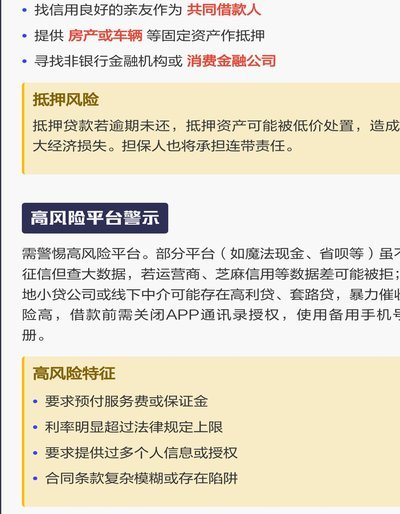
传统银行和信用社的贷款审批虽然严格,但利率和还款期限更具优势。商业银行的抵押贷款、政策性银行的普惠金融贷款,以及信用社的农户贷款,都是值得尝试的替代方案。值得注意的是,部分银行针对特定客群设有专属贷款产品,比如针对优质客户的私人银行贷款,或是针对特定行业的供应链贷款,这些都可能成为突破口。
亲友借款虽然看似非正式,但在紧急情况下往往能提供意想不到的资金支持。关键在于如何与亲友进行有效沟通,明确借款用途、还款计划和利率(如果需要)。建立在互信基础上的借款,通常能获得更灵活的还款条件。但需要注意的是,这种借贷关系容易影响人际关系,建议事先签订简单的借款协议。
典当行和担保公司也是应急融资的选项,前者以动产质押为主,后者则依赖信用担保。不过这类渠道的综合费率通常较高,适合短期应急。对于有稳定收入但信用记录不完善的群体,担保公司提供的增信服务可能打开融资大门。
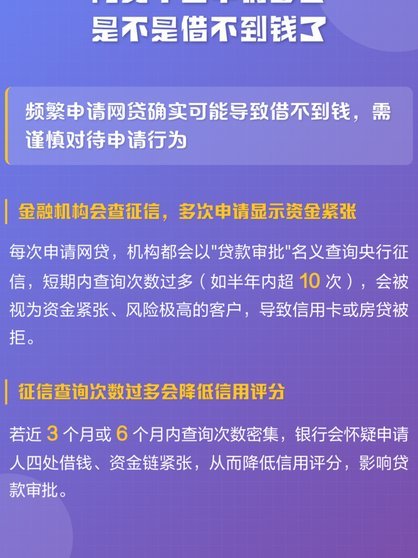
优化信用记录和寻找联合借款,是提高融资成功率的两个实用策略。良好的信用记录是银行和金融机构最看重的资产,及时偿还各类债务、保持适度的信贷使用率,都能提升信用评分。而联合借款,即将多个借款人捆绑申请,可以分散风险、提高整体资质,但需要借款人之间有良好的配合度。
相关文章
便利套:我们正在被“方便”吞噬吗?
“便利套”这个词汇,在我们的社会语境中,已经超越了单纯的物理物品的范畴,成为了一个复杂且充满争议的文化符号。它的起源可以追溯到对当代青年生活方式的一种辛辣调侃,它代表着一种为了舒适、便利,甚至懒惰,而...
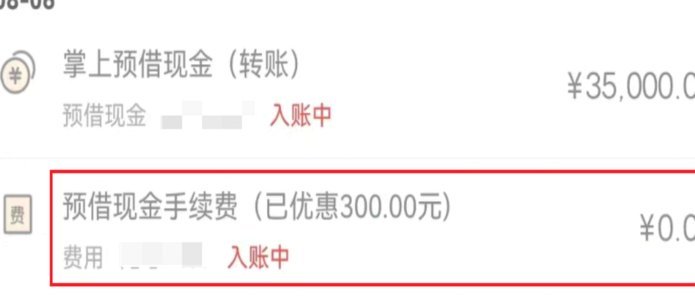
白条取现电话说2小时到账什么意思
白条取现电话说2小时到账,指的是在您通过电话申请将蚂蚁金服旗下的花呗服务中的信用额度转换为现金时,客服人员告知您款项将在2小时内到账。这一服务旨在为用户提供更加灵活的现金流通方式,但实际操作中,由于技...
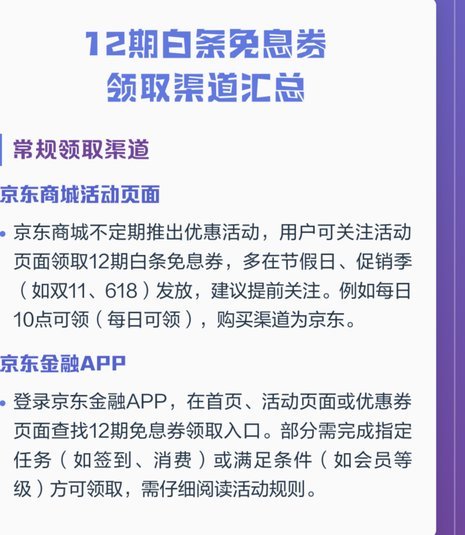
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
花呗转现平台:便捷背后的隐藏风险
花呗转现平台的兴起,恰如一颗暗涌,悄然撼动了传统金融服务的格局。它为急需资金的用户提供了一种便捷的解决方式,但其背后隐藏着潜在风险和伦理困境,需要我们认真审视。 表面上看,花呗转现平台如同互联网时...
分付套现:风险与合规
随着金融科技的发展,分付作为一种新兴的支付方式正逐渐被更多用户所接受。然而,在享受便捷的同时,一些人试图通过“套现”手段获取不当利益。本文将从法律、道德和实际操作三个角度探讨如何正确理解和使用分付,避...
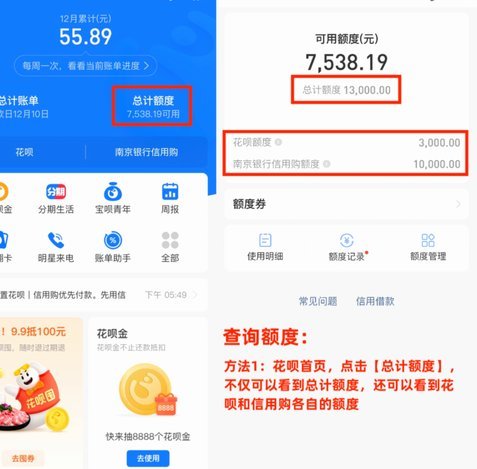
花呗“出不来”? 背后有这些原因
花呗近期频繁出现的支付异常现象,本质上是平台风控体系与用户行为模式之间产生的结构性矛盾。当系统检测到用户存在高频小额交易、跨平台资金转移等行为时,会触发动态额度调整机制。这种算法层面的防御策略,本质上...