微信分付真无息?彻底揭秘背后的还款机制
微信分付在标准使用场景下不产生利息。微信支付的官方系统明确标注其分期服务为“无息”,用户在消费时选择分摊支付后,系统会自动规划多期还款计划,每期还款额均不包含额外利息。这种设计旨在解决小额高频消费用户的短期资金压力,避免传统分期服务的高额利息负担。用户常因对“分付”一词的字面联想,误以为存在隐性利息,实则微信分付的无息特性是其核心优势——通过技术手段直接拆解消费金额,跳过借贷环节的利息计算机制,确保用户在合理期数内实现资金分摊。
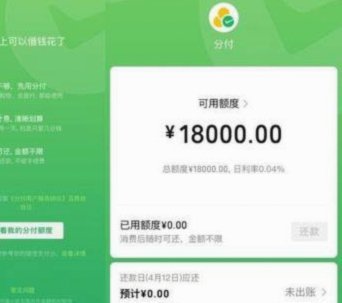
用户误判微信分付有利息的根源,在于对分期服务的行业惯性认知偏差。信用卡分期通常收取年化10%
从技术实现层面,微信分付的利息机制高度简化且透明。系统在用户确认分期后,将消费金额均等分摊至指定期数(3-24期),每期还款额固定,全程不产生任何利息。例如,1000元消费分12期,每期83.33元,用户在还款期内按时支付时,系统自动完成资金划转,无任何利息叠加。这种设计依赖于微信的实时信用评分和资金调度能力,避免了传统分期服务中利率浮动、手续费等复杂环节,真正实现“无息”承诺。
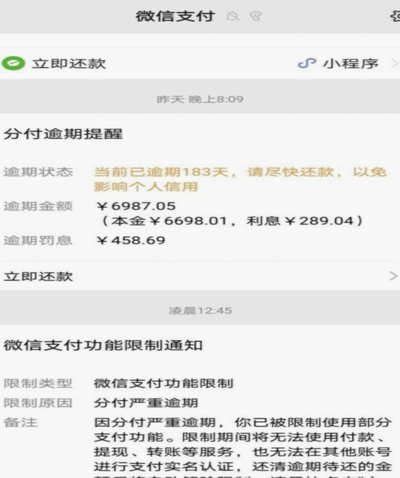
值得注意的是,微信分付的潜在成本仅在逾期时触发。若用户未按时还款,微信将收取每日0.05%的逾期费用,但这属于违约金而非利息。微信支付通过短信和APP主动提醒机制,显著降低逾期概率。因此,严格遵守还款计划的用户,微信分付全程无息,其核心价值在于便利性而非利息负担。逾期风险被系统设计为可避免的例外,而非常态。
综上所述,微信分付是否产生利息,关键取决于用户操作而非系统设计。官方明确无息,但逾期可能引发小额违约金。建议用户在使用前确认“无息分期”选项(微信分付默认即无息),并建立定期还款习惯。这种机制既符合微信的普惠金融目标,也帮助用户在消费场景中规避不必要的财务压力,是当前小额支付领域最具性价比的无息分期方案。
相关文章
分期乐延期还款申请全攻略
面对分期乐逾期还款的情况,很多用户可能会考虑申请延期还款。首先需要明确的是,分期乐官方提供了灵活的处理方案来帮助用户解决临时资金周转问题。 通常情况下,如果遇到特殊情况确实无法按时还款,可以通过以下...
鹿优选先享卡回收折扣揭秘
鹿优选先享卡的回收折扣率受多重因素影响,其核心逻辑在于市场供需关系与卡片剩余价值的博弈。在二手交易平台上,此类卡片的回收价通常介于面值30%-70%区间,具体取决于卡片剩余有效期、使用限制及市场流通量...
美团买药低价商家的盈利之道
在当前的互联网医疗市场中,美团买药以价格优势迅速吸引了大量用户。然而,对于商家来说,在保证商品低价的同时实现盈利是一大挑战。为了破解这一难题,许多商家采取了精细化运营策略。他们通过大数据分析消费者购买...
白条取现遇阻?这些原因你需知
最近,不少用户反映使用白条取现时遇到了失败的情况。其实,这一现象背后涉及多方面的因素和原因。 首先,白条取现失败可能与个人信用评分有关。腾讯金融的“白条”服务依赖于用户的信用评级系统,如果你近期有逾...

卡包经常丢失?深度解析现代人随身物品的“遗失困境”
近年来,"便荔卡包哪去了"这一话题频繁出现在公众视野中,引发了广泛的关注与讨论。作为一种兼具实用性和时尚感的配饰单品,便荔卡包不仅承载着消费者的日常需求,更成为潮流文化的一部分。然而,在快节奏的生活环...

花呗套现:数字信用变现的代价
信用额度的流动性错算,是驱动花呗“套现”行为的底层逻辑。本质上,这并非简单的资金周转,而是一场关于数字信用与物理现金之间的博弈。当用户的支付额度无法直接满足线下现金支付或特定大额支出需求时,便催生了将...