资金流动:拿去花还钱
“去哪儿拿去花在哪里还钱”这句话看似简单,却蕴含着深刻的经济学道理。它揭示了现代社会资金流动的一般规律:获取资金用于消费或投资,最终通过劳动成果、资产增值等方式回流形成偿还能力,完成资金循环。这种循环并非单向,而是多层次且错综复杂的网络关系。

个人层面,我们从银行贷款、工资收入等渠道获得资金,用以购买商品、服务或进行投资。消费的最终目的是满足需求,而投资则期望带来未来收益,两者都为社会经济发展提供动力。通过工作、经营等方式创造价值,最终实现偿还债务和获取利润。这个过程涉及到个人预算、理财规划、风险控制等多种因素,体现了个人在资金管理上的自主选择和能力。
宏观层面,“去哪儿拿去花在哪里还钱”的循环也反映着国家经济运行的规律。政府通过税收、发行货币等方式获取资金,用于基础设施建设、社会福利保障等公共服务,促进经济发展和民生改善。企业则通过生产经营获得利润,再投入到生产成本、技术研发、员工薪资等方面,推动产业升级和经济增长。最终,所有资金的流动都以就业、消费、投资为纽带,形成一个良性循环体系。
然而,现实生活中并非总是完美的循环。例如,过度消费导致债务累积,银行风险暴露;企业投资不善造成利润下降,政府财政压力加剧;这些都会打破资金循环的平衡,带来经济波动甚至危机。因此,“去哪儿拿去花在哪里还钱”不仅仅是一个描述,更是对个人、企业和国家在资金管理上的责任和警示。

只有合理规划资金来源,理性消费与投资,才能确保资金循环的可持续性,最终实现共同繁荣。
相关文章
得物额度取现多久到账?
得物平台的额度取现机制本质上是通过信用体系实现的即时资金流转。当用户选择使用额度进行支付时,系统会实时校验账户信用额度与交易金额的匹配度。实际到账时间受多重因素影响,包括交易类型、支付渠道及平台风控策...
得物额度取现多久到账?这里有答案
得物作为国内最大的潮牌二手交易平台,其额度取现功能吸引着众多用户。但“得物额度取现多久到账” 这个问题一直困扰着不少人。不同于电商平台的秒到账,得物取现速度受多种因素影响,并非一成不变。 首先,得...
美团月付套现背后的灰色操作
信用额度与流动性需求的错位,是驱动“美碌月付”脱离消费场景、转向现金流转的核心动力。美团月付本质上是一种高度封闭的生态内信用,其使用路径被严格限定在餐饮、外卖、到店服务等消费闭环中。然而,当用户面临即...
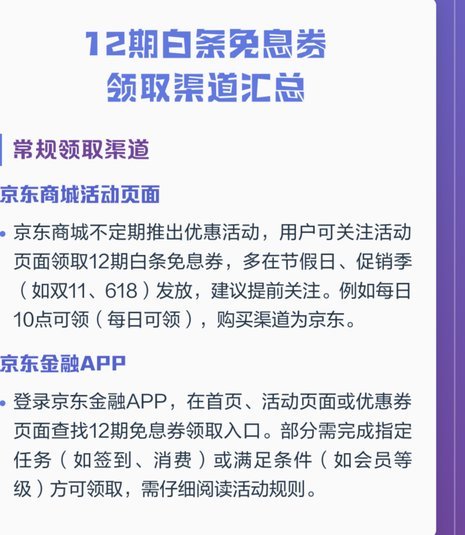
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
如何有效提升得物平台额度
在得物平台中,额度的提升不仅仅关乎个人消费能力的增强,更反映了用户与平台之间的信任关系。这种信任并非一蹴而就,而是通过长期的行为积累逐步建立起来的。要实现额度的显著提升,关键在于理解和优化以下几个核心...
花呗“出不来”? 背后有这些原因
花呗近期频繁出现的支付异常现象,本质上是平台风控体系与用户行为模式之间产生的结构性矛盾。当系统检测到用户存在高频小额交易、跨平台资金转移等行为时,会触发动态额度调整机制。这种算法层面的防御策略,本质上...