花呗小额套现背后的隐秘产业链
花呗小额套现商家的出现,本质上是互联网金融生态中供需错配的产物。部分商家通过虚构交易场景,利用花呗额度进行资金转移,这种行为既满足了部分用户短期资金周转需求,也暴露了平台风控体系的漏洞。值得注意的是,这类交易往往游走在灰色地带,既可能涉及信用卡套现的法律风险,也可能因虚构交易扰乱市场秩序。更深层的矛盾在于,商家通过套现行为获取的流量红利,实质上是平台算法推荐机制与用户消费心理的畸形结合,这种模式在短期内创造了商业价值,却为长期生态埋下隐患。
从金融合规角度看,小额套现行为对支付体系的冲击远超表面现象。当大量资金通过虚假交易脱离监管视线,不仅可能滋生洗钱风险,还会扭曲消费信贷的真实用途。部分套现商家通过"分期免息"等话术诱导用户,实质上将花呗转化为变相的高利贷工具。这种操作模式导致平台风险敞口扩大,一旦用户还款能力出现波动,可能引发连锁反应。更值得警惕的是,部分套现链条已形成完整产业链,从技术开发、商户对接到资金分润,呈现出高度组织化的特征。

平台在应对套现行为时面临两难困境:过度限制可能扼杀创新活力,宽松监管则会纵容违规行为。当前主流风控手段主要依赖交易数据建模,但套现商家往往通过拆单、虚拟商品等手段规避检测。部分平台尝试引入生物识别、设备指纹等技术,但这些措施在提升安全性的同时,也面临用户隐私保护的争议。更关键的是,套现行为的隐蔽性与平台商业利益之间存在复杂关联,部分商家甚至通过向平台支付技术服务费换取宽松政策,这种利益勾连进一步加剧了监管难度。
监管层面对套现行为的整治正在加速,但执法难点在于如何界定"合理消费"与"非法套现"的边界。现有法规对套现行为的定性多聚焦于信用卡领域,而花呗作为消费信贷产品,其法律属性尚未完全明确。这为套现商家留下了操作空间,也导致执法尺度存在争议。部分地方金融监管机构开始尝试建立套现行为的量化评估模型,通过分析交易频次、金额分布等指标进行风险识别,这种技术手段的引入标志着监管从经验判断向数据驱动的转型。

未来套现行为的治理将依赖多方协同机制的构建。平台需在商业利益与合规责任间寻找平衡点,通过动态调整风控策略降低套现可能性。监管部门可探索建立消费信贷行为的分类监管体系,针对不同额度、场景设定差异化管理规则。同时,用户教育同样不可忽视,部分消费者对套现行为的风险认知不足,容易陷入"先消费后还款"的陷阱。只有当平台、监管方与用户形成有效制衡,才能从根本上遏制套现行为对金融生态的侵蚀。
相关文章
便荔卡包的多元变现之道
便荔卡包作为一种创新的商业模式,其变现途径多样化且富有潜力。首先,通过整合线上线下的资源,便荔卡可以有效地将商家吸引到平台上进行合作。平台可以通过提供营销工具、数据分析支持等方式帮助商家提高销售额,从...
微信分付套利背后的猫腻与思考
## 腾讯金融的"围城":微信分付套利行为背后的社会心理与制度缺陷 微信分付作为腾讯金融生态的重要组成部分,在支付领域掀起了一场风暴。这个看似简单的支付工具,实则承载着复杂的金融逻辑和用户需求。当...
美团月付套现背后的灰色操作
信用额度与流动性需求的错位,是驱动“美碌月付”脱离消费场景、转向现金流转的核心动力。美团月付本质上是一种高度封闭的生态内信用,其使用路径被严格限定在餐饮、外卖、到店服务等消费闭环中。然而,当用户面临即...
花呗商家提现手续费计算规则揭秘
花呗商家提现手续费的计算逻辑建立在多重变量叠加基础上,核心在于交易规模与资金流转效率的动态平衡。平台采用阶梯式费率结构,当单笔提现金额突破特定阈值时,手续费率会随交易量呈非线性递减趋势。例如,日提现额...
花呗“出不来”? 背后有这些原因
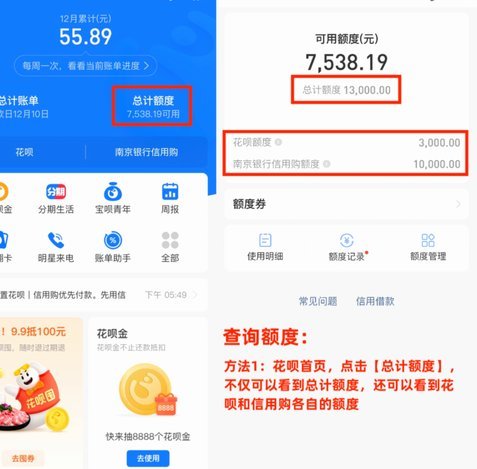
花呗近期频繁出现的支付异常现象,本质上是平台风控体系与用户行为模式之间产生的结构性矛盾。当系统检测到用户存在高频小额交易、跨平台资金转移等行为时,会触发动态额度调整机制。这种算法层面的防御策略,本质上...

分付资金如何安全合规地提现到个人账户?
进行“分付”资金至个人账户的转账操作,本质上不是一个简单的金额转移,而是一个涉及资金流向、合规校验和清算机制的复杂流程。我们必须跳出“转账”的表层概念,深入理解“分付”系统所代表的资金池性质。任何试图...