智能分期,让消费更灵活安全佳物分期
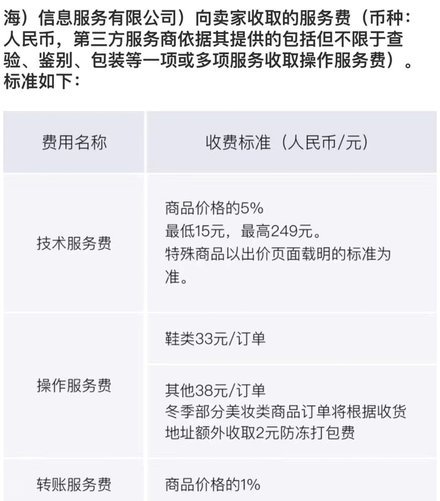
消费金融的演进路径中,分期服务正从工具属性向场景化解决方案演变。佳物分期的出现,本质上是对传统分期模式中用户信任缺失与风控失灵的针对性回应。其通过构建动态信用评估模型,将用户的支付行为、消费轨迹与社交...
信任与合规的视觉密码
网贷图标logo的构建,本质上是一场极度压缩的情绪管理工程。在信息不对称、用户焦虑和金融风险三极交汇的赛道上,任何视觉元素都不能只是装饰,它必须成为一个即时的信任锚点。品牌方无法通过任何文字描述来保证...
美团月付咋个自己套现 平台啊
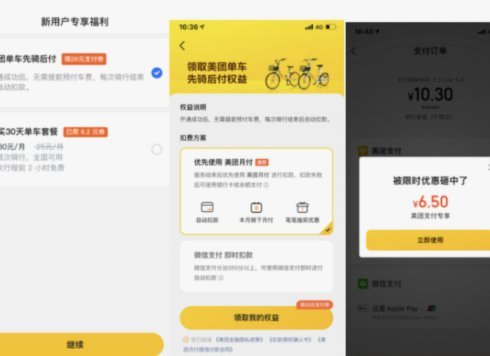
美团月付“套现”现象,在行业内已经持续一段时间,是平台生态系统内一种独特的“流动性”体现。要理解这种现象的驱动力,首先要认清月付本质:它并非传统意义上的贷款,而是美团为了刺激用户消费,提供的一种“消费...
白条加油额度取现指南:步骤与注意事项一文看懂
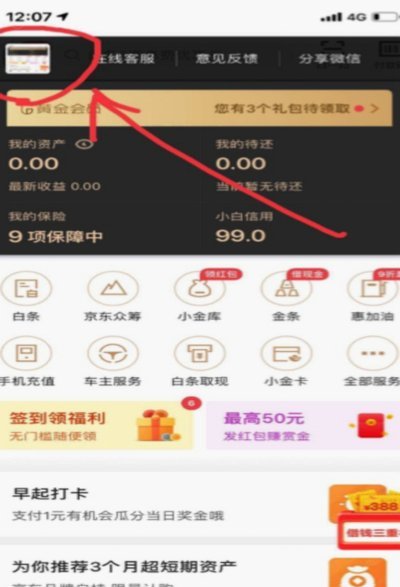
白条加油额度取现,对于习惯使用白条支付的用户而言,可能面临资金周转的临时需求。理解其背后的运作机制,并掌握正确的取现步骤,能有效提升资金利用效率,避免因操作不当导致的不便。首先,需要明确的是,“白条加...
携程拿去花审核通过率揭秘
携程“拿去花”产品的通过率与用户画像深度绑定,其审核机制本质上是对消费行为数据的精准匹配。平台通过整合用户在携程的预订记录、支付频率、行程规律等非传统信用指标,构建出差异化的评估模型。数据显示,高频次...
网贷评分不足怎么办?
网贷综合评分不足往往源于数据维度的结构性缺失。平台通过多维算法评估用户信用画像时,若存在收入证明缺失、资产信息断层或消费行为碎片化等问题,系统将难以建立完整风险模型。例如部分用户仅依赖信用卡额度而缺乏...
花呗套现可行吗?风险与技巧解析
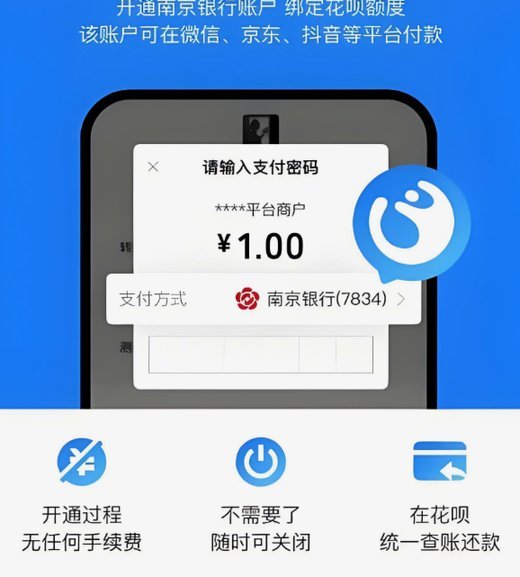
花呗的现金套现本质是信用额度的流动性转化,其核心逻辑在于通过消费行为将虚拟信用转化为现实资金。用户需理解平台对资金流转的风控机制,例如额度使用率、交易频率等参数会动态影响可提现金额。实际操作中,部分用...
分期乐提现实操攻略:额度变现金的全流程指南
分期乐提现功能的核心逻辑依赖于平台资金流转机制。用户通过分期乐获得的额度本质上是授信额度而非现金,提现操作需通过平台指定的第三方支付渠道完成。实际提现金额通常受限于账户信用等级与历史还款记录,部分用户...
羊小咩如何获取额度
关于“羊小咩额度怎么取”的问题,可以从以下几个角度进行深度探讨。首先,我们需要明确“羊小咩”指的是什么平台或产品。通常情况下,“羊小咩”可能是指某款理财产品的品牌名称或者是某一类金融产品的代称。在具体...
从心理学角度看:500元分期额度如何操纵你的消费欲望?
本次深入剖析“分期乐套购物额度500”的消费行为,其本质并非指向一个单纯的购买金额阈值,而是一个精妙的心理锚点与消费约束机制的结合。当消费者面临一个看似有限、却又足够覆盖日常可支配性需求的数字——如5...