信用卡一刷就让分期怎么回事
信用卡分期付款功能自推出以来,已经成为许多消费者日常消费不可或缺的一部分。但不少人发现,自己的一次刷卡行为往往会被默认设置为分期付款模式,这背后到底隐藏着什么样的机制呢?从银行的角度来看,推行信用卡分期业务是其增加中间收入的一种重要手段。通过将大额消费分成多期还款,银行能够获取相对稳定的利息收入,并且一定程度上可以提高信用卡的使用率和活跃度。
然而对于消费者而言,这种看似便利的选择实际上隐藏着诸多风险。首先,分期付款虽然降低了当下的支付压力,但长期来看却增加了财务负担。其次,分期会产生额外的手续费或利率,有时甚至比直接借款的成本还要高。因此,在享受刷卡便捷的同时,我们更应该仔细计算每一笔消费的实际成本。
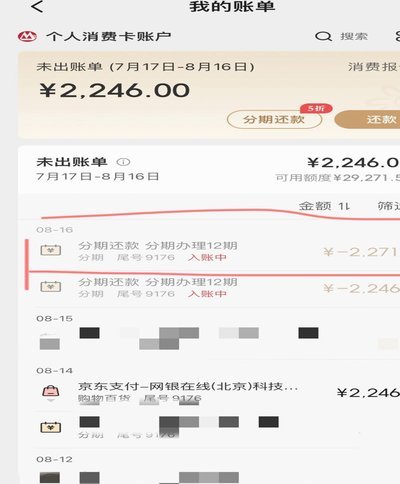
为了更好地利用信用卡分期服务并避免潜在的风险,消费者需要培养良好的财务管理习惯。在使用前明确自己的还款能力与计划,选择合适的分期期限和金额;同时关注银行提供的优惠政策,并学会比较不同渠道的费用标准,以达到最优性价比。此外,定期检查个人信用报告、及时更新个人信息等也是防范信用卡风险的重要措施。
最后,消费者应当意识到,在享受金融产品带来便利的同时,也需要具备一定的金融知识与风险管理意识。只有充分了解自身需求以及产品的实际成本和潜在风险,才能在面对各种复杂的金融服务时做出理智的选择。
相关文章
花呗套还:用借代替还背后的猫腻
"花呗套还"这一术语在消费者金融行为中并不罕见,它指的是使用一种或多种金融工具,绕过原定还款方式,实现资金的灵活调配和消费的目的。简单来说,"花呗套还"就是利用其他借款方式来偿还花呗或其他形式的消费信...
得物提现进度判断全解析
核心提现进度的判断,绝不能仅依赖于平台显示的“当前状态”。一个资深用户必须理解,从发起提现到资金真正到达个人银行账户,经历的是一个包含多重校验节点的跨系统流程。你看到的进度条,仅仅代表了得物平台方已经...

得物提现到支付宝:流程与技巧
得物提现至支付宝的路径看似简单,实则背后涉及平台风控体系、用户等级以及提现限额等多重因素。许多用户在首次尝试提现时,会遇到各种问题,例如提现失败、提现速度慢、或者需要进行实名认证等。这些并非偶然,而是...

分期乐总欠款:一目了然轻松掌握全解析
分期乐的总欠款数据是用户财务健康的核心指标,其呈现方式直接影响消费决策的透明度。平台通过算法将分散的分期账单整合为统一负债数值,但用户常因信息碎片化产生认知偏差。例如,单笔分期的还款周期与总欠款的关联...

白条额度怎么提高?底层逻辑与避坑指南
“白条的加油额度怎么套不出来”这句话,看似简单,实则蕴含着关于信用、风险控制和金融行为的深层问题。简单粗暴地试图“套”出白条的加油额度,往往是基于一种对金融工具运作机制的不理解。白条本身并非凭空产生额...

桃朵订单佣金为何不显示?
桃朵订单佣金未显示的问题,往往并非单一因素导致,而是平台系统、用户操作、以及外部因素交织作用的结果。首先,我们需要明确“未显示”的具体表现。是完全没有,还是在后台未及时更新?是仅仅在特定订单上出现,还...