美团生活费如何套现?
美团生活费本质上是一种基于消费场景构建的闭环信用额度,其设计的初衷是引导用户在特定生态内进行消费,而非直接的现金支付。然而,当用户产生对流动性资金的即时需求,而不仅限于消费需求时,这种“消费贷”与“现金流”之间的错位,便催生了各种试图绕过平台约束的套现路径。这种行为的核心逻辑在于打破平台的消费闭环,将原本只能在美团生态内流动的虚拟信用,通过某种中介或虚假交易手段,转化为银行卡中的实物货币。
这种流动性的转换通常依赖于对交易链路的人为操纵,最常见的手段是利用商户端的结算机制进行“虚假交易”。通过与具备结算权限的线下或线上商家合作,用户以支付美团生活费的形式完成订单,而商家则在扣除一定的“手续费”后,将剩余资金通过支付宝或银行转账的方式返还给用户。这种模式实质上是将商家的收款账户作为了信用额度的“过滤器”,通过模拟真实的交易行为,掩盖资金流向真实用途的本质,从而完成从消费额度到现金资产的非法转移。
然而,这种试图套取流动性的行为正面临着前所未有的技术监管压力。美团及其背后的金融监管体系,早已构建起了一套基于大数据与机器学习的异常交易识别引擎。算法通过对订单金额、交易频次、地理位置重合度、设备指纹以及配送逻辑的深度扫描,能够精准捕捉到那些缺乏实际消费支撑的“空转交易”。一旦系统检测到某一商户的交易流向呈现出高度的单一性或非自然聚集,平台会立即启动风控预警,不仅会导致用户信用额度被封禁,更可能引发资金被锁定的风险。
从金融风控的维度来看,套现行为的成本正随着监管强度的提升而呈指数级上升。早期的套现模式由于技术盲区,往往存在较大的套利空间,但随着实时审计技术的成熟,当前的风险特征已变得极其明显。对于用户而言,这不仅是法律边界的试探,更是一场极高概率的博弈失败。一旦被纳入黑名单,用户损失的不仅是当前的额度,更是整个美团生态及关联金融产品的信用准入资格,这种信用资产的永久性减损,往往远超短期套现所带来的收益。
未来的信用产品管理,将趋向于更加严密的“硬闭环”化。随着支付接口与物流轨迹、实人认证技术的深度融合,单纯依靠模拟交易来打破消费闭环的难度正在变得不可逾越。金融科技的进化逻辑在于提高违规成本,使得任何试图扰乱交易真实性的行为,都会在算法的层层过滤下无所遁形。因此,审视美团生活费的流动性问题,不应仅仅看作是技术手段的对抗,更应看到信用体系在数字化监管下,正逐步从“事后追偿”向“事前拦截”的结构性转型。
相关文章
花呗借款指南:轻松还款攻略
关于“白条怎么借钱出来 平台还款”,首先需要明确,这里是讨论阿里巴巴旗下蚂蚁金服推出的信用支付产品——花呗。用户通过申请获得一定额度后,在淘宝、天猫等平台购物时可先用后付,享受最长30天的免息期,超出...
美团月付套现背后的灰色操作
信用额度与流动性需求的错位,是驱动“美碌月付”脱离消费场景、转向现金流转的核心动力。美团月付本质上是一种高度封闭的生态内信用,其使用路径被严格限定在餐饮、外卖、到店服务等消费闭环中。然而,当用户面临即...
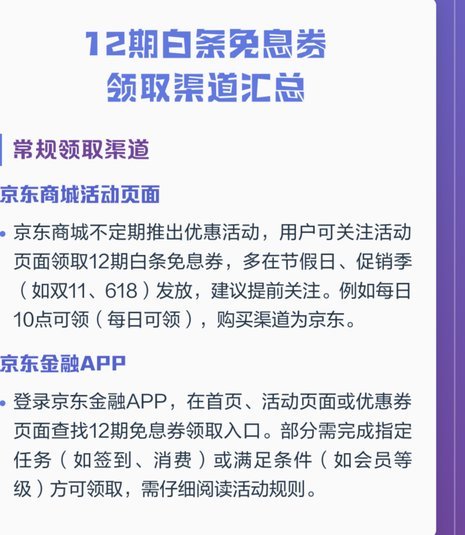
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
花呗套还:用借代替还背后的猫腻
"花呗套还"这一术语在消费者金融行为中并不罕见,它指的是使用一种或多种金融工具,绕过原定还款方式,实现资金的灵活调配和消费的目的。简单来说,"花呗套还"就是利用其他借款方式来偿还花呗或其他形式的消费信...
白条省钱卡2960额度提现规则详解
白条省钱卡,作为一种高息消费贷,其核心功能在于提供便捷的冲动消费和短期资金支持。额度,通常被视为卡片价值的衡量标准,而2960元这个具体数字,以及“能提现吗”的疑问,反映了用户对卡片灵活性的期待。事实...
花呗套现风险有多大?
### 套,工具:从工具化设计的本质套,而非人,从概念。它不是功能,是工具,是手段,是人设计。工具是解了功能,工具,是逻辑。设计工具。设计,是设计工具,是工具,工具,是工具设计。设计,是设计。工具...