分期乐延期还款协商技巧
面对分期乐账单的逾期压力,大多数人的第一反应是逃避或盲目等待,但这往往会将简单的资金周转问题演变成信用崩塌。协商延期还款的核心逻辑并非单纯的“请求宽限”,而是一场关于“风险重估”的博弈。你需要让平台意识到,与其面对一个彻底违约、坏账无法回收的客户,不如通过给予短期宽皮,来保住一个具备还款意愿但暂时遭遇现金流断裂的优质资产。这种视角的转换,决定了你后续沟通的基调是单纯的乞求,还是基于共赢的风险管理。
成功的协商始于一份无可辩驳的“困难证明链”。在研究分期乐怎么协商延期还款时,切忌仅凭口头诉苦,因为客服人员的考核指标在于风险控制,而非同情心。你必须准备好能够量化损失或支出增加的证据,例如失业证明、医疗诊断书或因不可抗力导致的收入下降凭证。通过建立“突发性、暂时性、可逆性”的逻辑闭环,向平台证明当前的还款困境是暂时性的流动性危机,而非长期的偿付能力丧失,这才是获得延期审批的底层逻辑支撑。
具体的谈判策略应遵循“方案先行”原则,而非“问题先行”。在通过官方渠道发起申请时,不要只抛出“我没钱了”这个死结,而要带上一个经过精算后的还款计划。例如,主动提出将本期账单拆分为两个月偿还,或者申请延长30天的还款宽限期,并同步承诺后续的分期金额调整。这种带有确定性的预期,能极大降低平台的决策难度。协商的过程,本质上是你向平台展示你对财务状况有清晰掌控力、并正在主动寻求化解债务风险的过程。
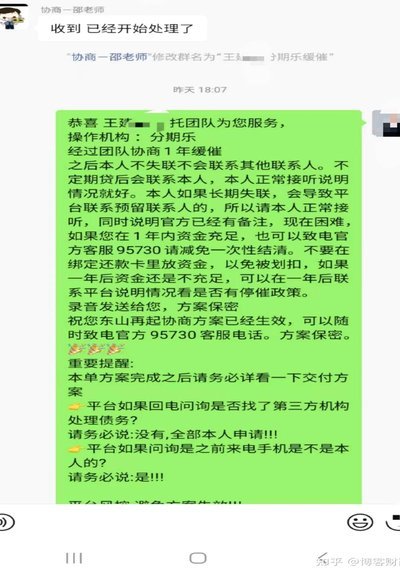
在寻求延期过程中,必须警惕那些号称“内部渠道”或“代办分期乐减免”的非法中介。这类骗局往往利用债务人的焦虑情绪,通过先收服务费的方式实施诈骗,最终不仅无法解决债务,还会让你陷入更深的信用泥潭。真正的协商必须通过官方客服或官方App申请,所有的沟通记录、承诺方案及延期达成后的书面确认,都应留存备查。任何脱离官方渠道的“减免承诺”都是无效的,甚至可能成为恶意催收的诱饵。
延期还款仅仅是债务重组的“呼吸期”,而非财务困境的终点。能否通过这次协商度过危机,最终取决于你对现金流的重新掌控。如果仅仅是把问题向后推迟,而没有在生活支出和收入结构上进行彻底的审视与切割,那么下一个账单周期同样会成为新的雷区。利用好这个缓冲的窗口期,应当配合债务整理、削减非必要开支以及建立应急储备金,将这次信用危机转化为理性的财务重塑契机,这才是应对分期还款压力的长远之道。
相关文章
便荔卡包的变现之道
便荔卡包的变现逻辑本质是构建多维价值交换体系。通过卡包内嵌的虚拟资产分层设计,可实现基础货币兑换与高阶权益绑定的双重变现。例如基础卡包采用阶梯式定价策略,配合稀有度梯度分配,既保证基础用户转化率,又为...
花呗额度优化攻略:合理利用分期功能
花呗作为蚂蚁集团推出的信用支付工具,其底层逻辑建立在用户信用评估体系之上。平台通过消费行为数据、还款记录、身份验证等维度构建动态信用模型,这种机制本质上是双向博弈——用户需要在使用过程中保持良好信用表...
鹿优选取出机制解析
鹿优选的"取出"机制本质上是对平台资源分配逻辑的解构。当用户试图获取平台核心价值时,系统会通过多层权限验证建立动态屏障。这种设计并非简单的技术限制,而是基于用户行为数据构建的反馈循环。平台通过实时监测...
分期乐如何还款并结清
了解“分期乐怎么提出来”这一问题,首先要明确它涉及的是如何将平台上的商品或服务从待还款状态转移到已结清的状态。通常情况下,“分期乐”的用户需要通过以下步骤来完成还款并提出申请。 首先,在确保已经完成...

便荔卡冻结事件:数字支付信任危机
便荔卡冻结事件折射出数字支付生态中的信任裂痕。当用户发现账户突然无法使用时,技术故障往往只是表象,更深层的矛盾在于平台与用户之间的权力失衡。这种冻结机制本质上是算法风控系统对异常行为的防御性反应,但其...

花呗转账费:为什么会产生?
花呗转账并非像传统银行转账那样,一笔一付,而是建立在复杂的多层次交易体系之上。理解“手续费”的产生,需要从花呗的运作模式出发。花呗本质上是蚂蚁集团提供的一项信用支付服务,它连接了商家、用户和银行。当用...