“拿去花”套现:免费的代价是什么?
“拿去花”套现骗局的精妙之处在于它巧妙地利用了当下社会对便捷消费的强烈需求,以及人们对于“免费”的心理弱点。通常,这类骗局会以零首付、免息期等诱人的条件,宣称用户可以提前获得商品或服务,例如奢侈品、电子产品,甚至旅游套餐。然而,看似优渥的条件背后,埋藏的是高额的隐藏费用和循环债务陷阱。骗局的实施者会引导用户注册账户,并要求填写详细个人信息,甚至绑定银行卡或支付平台。这些信息不仅是后续诈骗的基础,也方便他们控制账户进行非法操作。诱导用户在享受短期便利的同时,早已将他们推向了财务困境,而前期“免费”的体验,反而加深了受害者对骗局的合理化认知。
这种套现模式的核心在于,它将原本的消费行为转化为一种“拆分”式的流程。用户看似得到了商品,却实际上只是在承担未来高额利息和手续费的负担。骗局的成功往往依赖于用户对合同条款的忽略以及对未来财务状况的乐观估计。比如,很多用户在急需某件商品时,会为了避免等待而选择这种“拿去花”的方式,忽略了后续偿还的压力。更糟糕的是,骗局分子经常会利用模糊的条款、复杂的计算方式,将原本简单的债务关系变得难以理解,让用户在不知不觉中陷入债务循环。当用户开始还款,发现利息支出远远超出预期时,才意识到自己上当受骗。
值得注意的是,这类骗局并非单一的模式,而是不断变种。最初,骗局分子可能利用社交媒体进行宣传,通过精心设计的虚假广告吸引用户。后来,随着监管的加强,他们转向更加隐蔽的方式,例如通过短信、微信群、甚至是一些看似正规的APP进行推广。更进一步,一些骗局会利用虚拟货币和跨境转账等技术手段,进一步逃避监管,使得资金追踪和追回变得更加困难。骗局的扩散速度也因此加快,使得防范难度大大增加。对于用户而言,仅仅依靠简单的辨识能力已经难以应对这种不断进化的骗局,需要建立起更加全面的风险意识。
与一般的诈骗手段不同, “拿去花”套现骗局具有一定的延误性。受害者可能在初期不会意识到问题的严重性,甚至会因为“享受”到了“免费”的商品而对骗局分子产生好感。这种心理上的缓和,使得受害者在意识到自己上当受骗时,已经背负了大量的债务,且很难找到有效的解决方案。同时,骗局分子还会利用各种手段进行催收,包括电话恐吓、骚扰家人朋友等,进一步加剧受害者的精神压力。这种持续的负面影响,不仅给受害者造成了经济损失,也对其生活和心理健康造成了严重打击。
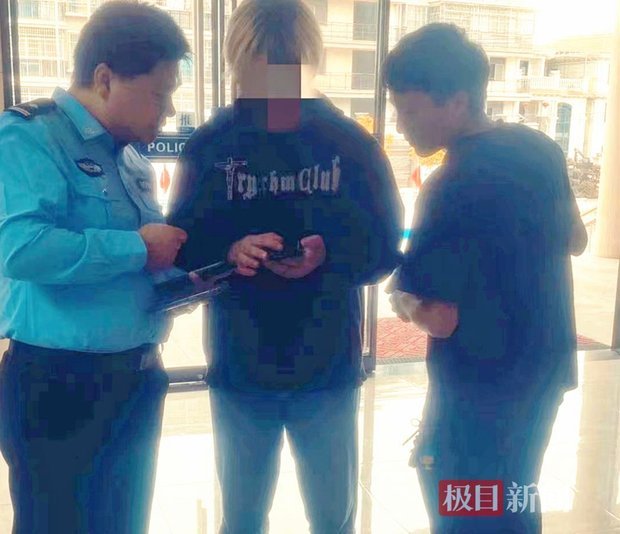
针对这类骗局,防范的关键在于提高用户的金融素养和风险意识。首先,应时刻保持警惕,对任何过于诱人的优惠条件持怀疑态度。其次,在进行任何消费行为时,务必仔细阅读合同条款,特别是关于利息、手续费、违约金等方面的规定。如果对条款有任何疑问,应及时咨询专业人士。同时,保护好个人信息,避免在不安全的网站或APP上填写个人敏感信息。最后,一旦发现自己可能遭遇了诈骗,应及时向公安机关报案,并寻求法律援助,避免损失进一步扩大。建立起一个更加完善的金融风险防范体系,对于保护广大消费者的权益至关重要。
从宏观层面来看,监管部门也应加大对“拿去花”套现骗局的打击力度,加强对金融市场的监管,规范消费信贷市场,堵塞漏洞,防范风险。 除了加强监管,也需要提高社会对这类骗局的关注度,通过媒体宣传、社区教育等方式,提高公众的风险意识,共同营造一个更加安全、诚信的消费环境。 只有构建起政府监管、社会监督、公众参与的多层次防范体系,才能有效地遏制“拿去花”套现骗局的蔓延,保障人民群众的财产安全。
相关文章
花呗兑现商家指南
随着移动支付的普及,越来越多的商家选择与支付宝合作,利用花呗这一金融产品吸引更多顾客。对于 接下来,在提交完整的资料并通过审核后,商家可以开始使用花呗为客户提供分期付款服务。值得注意的是,为了提高...
得物可靠?二手平台真伪保障与用户心声
得物作为一家二手奢侈品电商平台,其可靠性一直是消费者关注的焦点。考察一个平台是否可靠,除了交易保障机制外,还要从平台运作模式、商品真实性和用户评价等多个维度进行分析。得物在这些方面都有着一定的优势和不...

便荔卡冻结事件:数字支付信任危机
便荔卡冻结事件折射出数字支付生态中的信任裂痕。当用户发现账户突然无法使用时,技术故障往往只是表象,更深层的矛盾在于平台与用户之间的权力失衡。这种冻结机制本质上是算法风控系统对异常行为的防御性反应,但其...
哪些网贷平台更容易通过审核
选择多头贷款时,借款人往往会面临一个难题:哪家网贷平台更容易通过审核?这个问题的答案并非一成不变,而是受到多种因素的影响。首先,不同的借贷者有着各自的信用背景和经济状况,这意味着相同的贷款申请可能会在...

花呗额度不够用?教你如何通过借呗实现资金周转
花呗作为一种常用的互联网信用支付工具,其便捷性广受用户喜爱,但不少用户在使用过程中会遇到资金周转需求,因此 不过,用户可以通过蚂蚁金服旗下其他金融产品实现资金周转。一种常见的方式是使用“借呗”产品...
为什么得物额度取不了?隐藏的平台取现机制详解
“得物额度取现 取不了”这个问题,看似简单,实则反映了得物平台运营机制和用户体验的复杂性。核心问题在于,得物额度并非传统银行信用卡,而是基于信用评估和消费行为授予的虚拟资金,其取现逻辑与银行取现存在本...