分期乐提现:机遇与风险并存
近年来,随着移动支付的普及和金融科技的发展,“分期乐”这类信用支付平台逐渐走入大众视野。这些平台通过为用户提供购物额度,并允许用户将额度转化为现金提取,形成了一种独特的消费模式。而“提现微信”作为其中一种具体的操作方式,更是引发了广泛的关注。
### 一、分期购物与微信提现的结合
“分期乐”作为一种新兴的信用支付工具,其核心在于为消费者提供小额信贷服务。通过绑定微信等第三方支付平台,用户可以将购物额度转化为现金,并直接提现至微信钱包中。这种操作模式不仅简化了传统信用卡的繁琐流程,还借助微信强大的社交属性,进一步提升了用户体验。
然而,这种看似便捷的操作背后,隐藏着一定的风险。首先,微信作为社交工具,其账号与个人身份信息深度绑定,一旦发生资金损失,用户的社交信息安全可能受到威胁。其次,提现至微信钱包后,资金的使用范围和灵活性也受到了限制。
### 二、消费者行为的转变
随着移动支付的普及,消费者的购物习惯正在悄然改变。越来越多的年轻人倾向于选择分期付款的方式进行消费,而“提现微信”则为他们提供了一种新的资金管理方式。这种模式不仅满足了消费者即时消费需求,还通过灵活的资金调配,增强了用户的支付体验。
但值得注意的是,部分用户在使用此类服务时往往忽略了潜在的还款风险。过度依赖分期付款可能导致个人财务状况恶化,甚至影响到信用记录。因此,在享受便捷的同时,消费者也需要具备一定的金融风险管理意识。
### 三、平台与监管的双重挑战
对于“分期乐”这类平台而言,如何平衡用户体验与风险控制是一大考验。一方面,平台需要通过技术创新提升服务效率;另一方面,也必须建立完善的风险评估机制,确保资金安全。
监管部门同样面临着新的课题。由于这类新兴支付方式游走在传统金融与互联网创新的边界,监管政策的滞后性可能导致市场秩序混乱。如何在鼓励创新与发展的同时,有效防范系统性风险,成为监管部门亟需解决的问题。
### 四、未来发展趋势
从长远来看,“分期乐”与微信提现的结合可能只是冰山一角。随着金融科技的不断进步,更多基于社交网络和移动支付的金融服务模式将层出不穷。然而,在这一过程中,平台必须始终坚持用户至上原则,同时严格遵守相关法律法规,确保金融创新在合规轨道上稳步推进。
总之,“分期乐购物额度提现微信”现象折射出当前互联网金融发展的新趋势,也为消费者、企业和监管部门提出了新的课题。如何在这场变革中把握机遇、规避风险,值得我们每个人深思。
相关文章
得物额度取现多久到账看这几点
得物平台的额度取现机制,对于许多用户来说,是一个关乎资金周转的关键环节。其运作逻辑并非简单粗暴的“申请即到账”,而是包含多个变量影响最终的到账时间。 首先,用户的信用评分是重要因素。平台会根据用户的交...
美团月付提现到银行卡多久到账
美团月付的取现机制与传统的银行转账不同,其到账时间并非绝对固定,受到多重因素影响。正常情况下,提现申请提交后,系统会进行安全风控审核,初步审核通过后,资金会进入“待放款”状态。这个状态的时间长短直接关...
携程花销注销指南全攻略
随着互联网金融的普及,越来越多的人使用诸如携程拿去花这类信用产品来满足旅游和日常消费的需求。然而,在不需要或决定不再继续使用时,如何彻底注销这个账户便成为了用户关心的问题之一。本文将深入探讨携程拿去花...
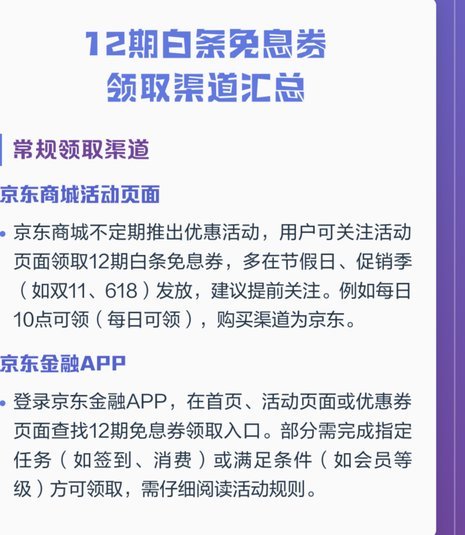
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
白条取现遇阻?这些原因你需知
最近,不少用户反映使用白条取现时遇到了失败的情况。其实,这一现象背后涉及多方面的因素和原因。 首先,白条取现失败可能与个人信用评分有关。腾讯金融的“白条”服务依赖于用户的信用评级系统,如果你近期有逾...
智慧配置与灵活运用
在探讨“怎么套拿去花”这一话题之前,我们不妨先从其背后的概念入手。这里的“套拿去花”并非一个广为人知的术语或流行用语,但从字面上理解,它似乎涉及到一种策略或方法,可能与资源的获取和利用有关。假设“套拿...