安逸花:持牌背景下的合规争议
安逸花作为度小满金融旗下的消费信贷产品,其运营资质需从金融监管框架下审视。度小满持有国家金融监督管理总局颁发的互联网贷款业务许可证,这为安逸花的合规性提供了基础保障。但平台的实际运营需穿透至具体业务模式,例如其资金方是否包含持牌机构、风控系统是否接入央行征信体系等细节。值得注意的是,部分用户反馈显示,平台在放款时会引导至第三方合作机构签署协议,这种间接合作模式可能模糊了监管边界,需进一步核查其是否符合《网络借贷信息中介机构业务活动管理暂行办法》的相关规定。
从产品设计维度观察,安逸花的利率定价与还款方式呈现显著特征。其年化利率区间通常在12%-24%之间,但实际综合资金成本可能因提前还款手续费、逾期罚息等因素升高。平台采用的等额本息还款模式虽降低单期压力,却可能掩盖总利息支出。更值得警惕的是,部分用户反映在申请页面未明确披露费用明细,导致实际借贷成本超出预期。这种信息不对称现象可能触及《消费者权益保护法》关于格式条款的规范要求。
用户真实体验数据揭示了平台服务的双重性。调研显示,安逸花在审批效率和放款速度方面表现突出,多数用户能在30分钟内完成全流程操作。但客服响应质量存在明显波动,部分投诉案例显示人工客服存在推诿现象。值得注意的是,平台在用户教育方面投入有限,缺乏对借贷风险的系统性提示,这可能加剧部分用户对债务规模的误判。数据显示,平台逾期率维持在行业平均水平,但违约用户中高收入群体占比异常偏高,这一现象值得深入分析。
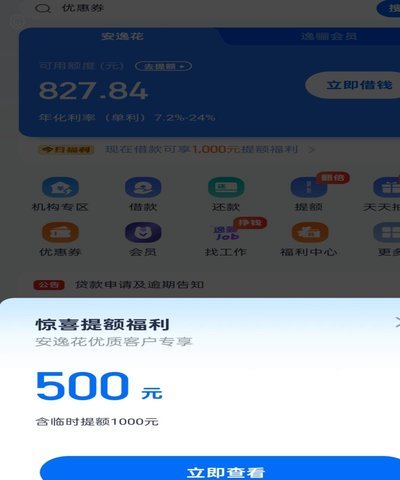
平台的风险控制体系呈现技术驱动特征,但存在明显短板。其风控模型主要依赖大数据分析,通过用户消费行为、社交关系链等非传统数据建立信用评估体系。这种模式虽能覆盖部分长尾用户,但对信息真实性缺乏有效验证手段。值得注意的是,平台在反欺诈方面的投入相对薄弱,部分用户遭遇身份盗用导致的异常放款,反映出其风险识别能力的局限性。此外,平台对资金流向的透明度不足,用户难以追溯资金具体用途,这可能引发对资金安全性的质疑。
相关文章
分期乐如何关闭?别踩坑!
分期乐,作为一种“免息”消费方式,在短期内确实吸引了大量用户。然而,随着时间的推移,用户逐渐发现其背后隐藏的“陷阱”。单纯的“免息”并非真正的无成本,而是将利息周期性地摊销,这在不使用产品的情况下,会...
享花卡的温情解锁之旅
在当今快节奏的生活中,享花卡作为一种创新型消费工具,正在悄然改变人们的情感连接方式。它不仅仅是一张简单的卡片,更是情感价值与实用功能完美结合的产物。当我们仔细思考如何将其“套出来”,实际上是在探索一个...
美团月付怎么换现金 套现
随着移动支付的普及,美团月付逐渐成为众多用户生活中不可或缺的一部分。作为一种先消费后付款的服务模式,美团月付以其便捷性和灵活性吸引了大量用户。然而,在享受便利的同时,一些用户可能对如何通过美团月付进行...
如何从美团月付中提取资金?
首先,需要明确的是,“美团月付”其实是一种消费分期付款方式,并非是用于存钱的金融产品。用户可以使用这种服务来支付订单,类似于先消费后按月还款的形式。因此,“把钱提出来”的概念并不适用于美团月付这一模式...

拼多多信用付的套现手法解析
近期,拼多多推出的信用付功能受到了不少用户关注。然而,在享受便利的同时,一些不法分子试图通过“套现”行为谋取利益,这不仅违背了平台规则,也可能带来法律风险。本文将从技术、用户心理和合规性三个方面深入探...

微信分付套利:漏洞与风险解析
微信分付套利的底层逻辑,远超简单的资金拆分与回款,其核心在于对现有支付链路漏洞和用户行为边界的深度挖掘。从技术层面看,它利用了分付支付在多节点、非实时审计环境下产生的“灰度空间”。当一笔资金被系统性地...