携程拿去花如何最大化价值
携程平台中的积分和预付费凭证,本质上是一种平台内部的信用闭环资产。试图将这种“拿去花”的虚拟信用直接转化为现金流,从金融机制层面讲,是绕过了所有交易和结算逻辑的,这本身就存在巨大的制度性障碍。我们必须首先跳脱“套现”的思维定势,将其视为一次系统功能性分析。这类信用凭证的价值锚定,始终与其所在平台的交易场景和生态系统深度捆绑。真正深入的分析角度,并非探讨技术漏洞,而是构建一套理解其信用资产流动边界的框架。用户需要深刻洞察的是,平台设计的目的性——它们是为了激励用户进行更高频、更跨品类的消费,而不是作为可赎回的通用货币。因此,讨论如何使其“流通”价值,实际上是在探讨如何用最小的成本,撬动平台提供的最大服务组合价值,这是一个资源配置和决策优化的过程,远超简单的等值兑换。

要实现信用资产的最高价值利用,关键在于匹配高边际效益的消费路径。单纯在机票或酒店的某一品类使用,往往无法发挥其组合优势。最优化的使用策略是利用该信用额度锁定结构性优惠,尤其关注跨品类的捆绑消费模式。例如,将住宿凭证与平台定期推出的交通+体验套餐结合,或者在利用它预付部分酒店费用后,再使用外部的支付方式支付活动或餐饮,从而构成一个多维度的消费组合。这种操作的底层逻辑,是从“凭证覆盖成本”提升到“凭证锁定服务结构”。通过锁定一套不可单独获取的行程配置,使得这些虚拟资产的体现在实际旅行体验中的边际效用被最大化,其价值提升程度远超其票面价值的简单加和。这需要用户具备对平台优惠策略的系统性预判能力。

从宏观金融和消费者行为心理学的角度审视,这笔信用资产的价值最大化,更接近于一次复杂的“消费锁定筹码”的使用。专业用户会将其视为一种提前获得的、低折算的消费预付款,用于对抗市场的价格波动和促销周期性。其核心操作不在于兑换,而在于构建一个以信用资产为锚点的交易模型。例如,在价格处于历史高位时,使用该凭证降低了入门门槛;反之,在平台推出深度折扣时,利用其搭配进行消费,确保每一次消费都能达到“刚需锁定 + 额外体验”的双重目标。用户需要建立一个动态的“价值评估模型”,实时对比:若不使用凭证的实际消费成本,与使用凭证组合消费的组合总价值(含潜在折扣)进行比较。只有模型判断组合消费带来的效用提升,超过了仅仅使用该凭证的效用,才是真正的优化路径。

任何试图突破平台既定交易机制,进行“套现”的行为,都触及了服务协议的边界,本质上属于利用规则漏洞的风险行为。一个成熟的金融交易平台,其内部的信用体系设计,本身就是一套复杂的风控与监管网络。任何偏离正向交易流程的行为,平台都会触发相应的风控机制,导致资产冻结或账户限制。因此,讨论的焦点必须回归到合规性与效率的平衡点。对于想要将虚拟资产转换为高价值现金等价物的需求,应引导用户关注平台提供的官方金融延伸产品,例如平台合作的消费分期付款、联名银行卡积分兑换,或参与官方组织的消费返利活动。这不仅保障了交易的合规性,更重要的是将低流动性的信用资产,通过合法的商业渠道,转化为可识别、可计提的财务价值,这才是专业的资产管理思路。
相关文章
得物余额提现多久到银行卡?
得物平台以其便捷的二手交易模式吸引了众多用户,其中提现功能自然成为了许多人关心的焦点。 “得物余额提现到银行卡要多久?” 这个问题看似简单,却蕴含着诸多变量。 影响提现速度的首要因素是选择的提现方...
得物提现攻略:支付宝or微信?
得物平台的提现流程看似简单,但背后却蕴含着一些细节和策略,需要用户细细品味。不同于传统电商平台的直接银行转账,得物提现方式主要分为两种:支付宝和微信。这两种方式的优势在于便捷性,用户无需额外操作,直接...
如何让你的羊小咩额度持续增长?看懂平台评级机制
羊小咩的额度增长,绝非单纯依赖时间推移的线性增长,而是建立在用户行为、风险评估和平台战略等多重因素相互作用下的动态过程。要深入理解这一机制,首先需要认识到羊小咩的额度设置并非固定不变,而是基于其对用户...
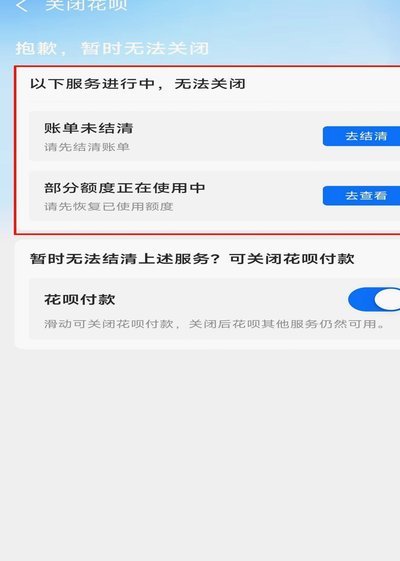
如何安全关闭花呗服务
近年来,随着数字支付方式的普及,“花呗”作为一种便捷的消费金融工具受到广泛欢迎。然而,在享受其便利的同时,不少用户可能会因为各种原因想要关闭“花呗”的服务。那么如何安全有效地关闭这一功能呢? 首先,...

花呗帮别人套现的风险有多大
花呗助人套现,看似方便快捷,实则暗藏重重风险,不仅仅针对被套现者,更波及协助套现的一方。风险的首要来源是法律层面。花呗协议明确禁止任何形式的资金转移或用于非法目的,协助他人套现行为,直接违反了该协议。...

2021年羊小咩购物额度提升攻略:科学方法全解析
2021年羊小咩购物额度提升,核心在于构建并维护良好的信用数据闭环。彼时,平台对用户授信并非完全依赖传统征信,而是更注重用户在校园电商生态中的行为画像。高频的校园生活类消费,例如餐饮、洗衣、日用品等,...