拍拍贷:借钱平台解析与风险
拍拍贷,这个在某些地区迅速崛起的“借贷”APP,其运作模式和背后的金融逻辑值得细致剖析。它并非简单的P2P平台,而是在移动互联网基础设施和风控体系的支撑下构建起的“信用服务”生态。简单理解,拍拍贷的核心在于“小额闪借”,其用户群体主要集中在缺乏传统金融服务渠道的年轻人、个体经营者和特定职业人群。用户通过APP提交借款申请,平台根据用户的信用评估、消费行为、社交信息等多维度数据进行综合判断,若通过,便会直接向用户账户划拨资金。这与传统的P2P平台最大的区别在于,拍拍贷绕过了银行等金融机构,直接与用户进行资金交易,降低了融资成本,同时也减少了对金融监管的直接冲击。同时,其“闪电”般的放款速度也极大地满足了用户即时消费或应急资金的需求,形成了其快速发展的商业模式。但需要注意的是,这种模式的兴起也预示着一种新的信用风险模式的出现,用户需要理性看待其提供的便捷服务。

拍拍贷的底层逻辑与“小微金融”的理念有高度重合,但其运作机制更偏向于基于大数据风控的“消费贷”管理。平台并非直接将资金借给用户,而是与一些电商平台、支付平台、生活服务平台建立了合作关系,通过这些平台的消费数据和支付行为来评估用户的信用状况。例如,用户在某电商平台上经常购买高价值商品,或者在某个支付平台上频繁支付大额消费,这些都可能被平台视为用户的信用优势。更进一步,平台还利用社交网络数据,分析用户的社交关系、消费习惯等,来评估用户的还款能力和信用风险。这种风控模式的优势在于,它能够快速获取用户的大量消费数据,并利用大数据技术进行精准风控,降低了违约风险。然而,也因此带来了用户隐私泄露的潜在风险,用户在使用过程中需仔细阅读用户协议,了解自身数据的使用情况。
尽管拍拍贷在短期内迅速积累了大量用户,并构建了庞大的“信用服务”体系,但其商业模式也面临着诸多挑战。首先,其盈利模式相对单一,主要依靠高额的手续费和逾期费用。由于用户群体相对年轻,对利率的敏感度较高,竞争加剧下,费用上涨往往会影响用户的使用体验,进而导致用户流失。其次,过度依赖大数据风控也存在一定的风险,数据质量的保证、算法的准确性以及对数据偏见和歧视的警惕,都可能导致风控结果出现偏差。此外,平台自身也面临着监管日益严格的压力,未来可能面临更严格的风控要求和合规成本的增加。
从更宏观的视角来看,拍拍贷的崛起,反映了中国金融市场深层次的结构性问题。一方面,传统银行对小微贷款的审批效率低下,难以满足市场需求;另一方面,互联网金融的发展,为用户提供了更多选择,也促使平台不断探索新的商业模式。拍拍贷的成功,也提示我们,任何新的金融服务,都必须建立在合理的风险控制体系之上,并注重用户的权益保护。其商业模式的发展方向,不仅关乎其自身的命运,也对整个金融行业的发展方向产生着深远的影响。未来,随着监管的加强和市场竞争的加剧,拍拍贷很可能需要进行转型升级,以适应新的市场环境和用户需求,否则,其发展之路将面临巨大的挑战。
相关文章
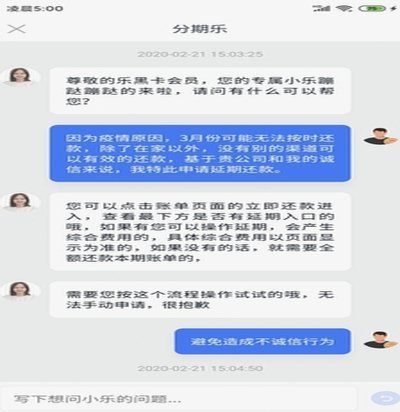
分期乐延期还款申请全攻略
面对分期乐逾期还款的情况,很多用户可能会考虑申请延期还款。首先需要明确的是,分期乐官方提供了灵活的处理方案来帮助用户解决临时资金周转问题。 通常情况下,如果遇到特殊情况确实无法按时还款,可以通过以下...
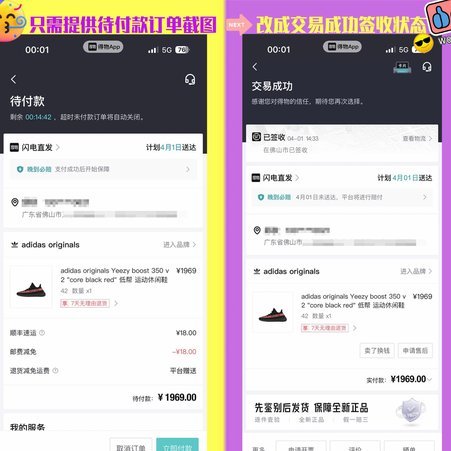
得物额度取现多久到账看这几点
得物平台的额度取现机制,对于许多用户来说,是一个关乎资金周转的关键环节。其运作逻辑并非简单粗暴的“申请即到账”,而是包含多个变量影响最终的到账时间。 首先,用户的信用评分是重要因素。平台会根据用户的交...
白条省钱卡2960额度提现规则详解
白条省钱卡,作为一种高息消费贷,其核心功能在于提供便捷的冲动消费和短期资金支持。额度,通常被视为卡片价值的衡量标准,而2960元这个具体数字,以及“能提现吗”的疑问,反映了用户对卡片灵活性的期待。事实...
分期乐额度变现妙招
分期乐的购物额度并非仅为后续商品支付的工具,其底层运作机制允许在特定条件下进行现金提取,这实际上是金融科技在消费金融领域的巧妙设计,而非单纯的“分期”概念。核心在于,分期乐的资金并非直接发放给消费者,...
鹿优选:品质购物新选择
鹿优选作为近年来市场上迅速崛起的电商平台,凭借其独特的优势赢得了众多消费者的青睐。首先,从品牌定位来看,鹿优选专注于提供精选高品质商品,覆盖了家居生活、服饰鞋帽、美妆个护等多个领域,致力于打造一站式的...
如何有效提升得物平台额度
在得物平台中,额度的提升不仅仅关乎个人消费能力的增强,更反映了用户与平台之间的信任关系。这种信任并非一蹴而就,而是通过长期的行为积累逐步建立起来的。要实现额度的显著提升,关键在于理解和优化以下几个核心...