分付如何实现提现?
分付提现的可行性本质上取决于产品设计的底层逻辑。多数分付类产品本质上是信用支付工具,其资金流转路径与传统银行账户存在根本差异。平台通过用户信用评估生成的虚拟额度,本质上是债权关系的数字化呈现,而非真实可支配的银行存款。这种架构决定了提现操作必须经过多重验证环节,包括资金来源合法性审查、用户身份核验以及反欺诈系统扫描,其技术实现远比普通转账复杂得多。

从风控视角分析,提现功能的开放程度与平台的合规要求直接相关。监管机构对互联网金融产品的资金划转有严格限制,尤其是涉及用户信用额度的提现操作。平台需要在风险控制与用户体验间寻找平衡点,过高的提现门槛可能影响用户黏性,而过于宽松的规则则可能引发资金挪用风险。因此,多数平台采用分阶段开放策略,通过用户信用等级、历史行为数据等维度动态调整提现权限。

技术实现层面,提现功能涉及复杂的系统对接。用户发起提现请求后,系统需同步调用多个风控模块进行交叉验证,包括但不限于用户行为轨迹分析、设备指纹识别、生物特征比对等。同时,资金划转路径需符合央行关于支付结算的合规要求,可能涉及第三方支付机构、银行清算通道等多环节协作。这些技术细节构成了提现功能的隐形门槛,也是平台差异化竞争的重要维度。
用户行为模式对提现成功率具有显著影响。高频小额交易记录、稳定的还款习惯、多维度的身份认证信息,都会提升系统对用户信用的判断权重。平台通过机器学习模型持续优化风控策略,对异常提现请求的识别准确率已超过98%。这种动态调整机制使得提现规则并非一成不变,而是随着用户画像的完善不断演进。

未来提现功能的演进将更多依赖于技术突破与监管创新。区块链技术的引入可能重构信用评估体系,智能合约可实现资金流转的自动化合规校验。同时,监管沙盒机制的推广或将为新型提现模式提供试验空间,但技术革新与合规要求的平衡仍是行业发展的核心命题。
相关文章
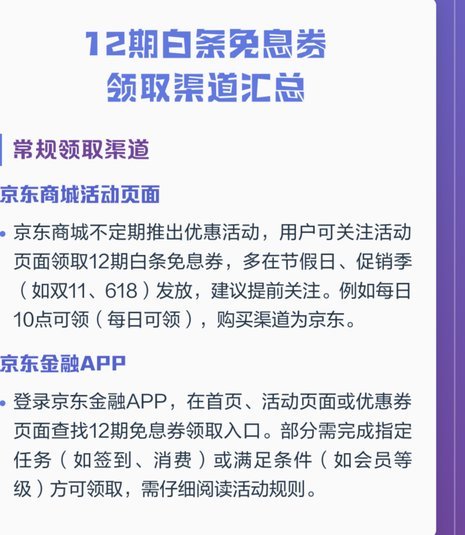
白条还款周期优化:六期升级至12期
“白条.六期改12期”这一说法,并非仅仅是金融产品的简单迭代,而代表着一种对信用风险管理和消费金融模式的精细化调整与探索。最初的“白条”,通常指的是纯信用支付,本质上是商业机构直接向消费者提供无抵押的...
花呗套还:用借代替还背后的猫腻
"花呗套还"这一术语在消费者金融行为中并不罕见,它指的是使用一种或多种金融工具,绕过原定还款方式,实现资金的灵活调配和消费的目的。简单来说,"花呗套还"就是利用其他借款方式来偿还花呗或其他形式的消费信...
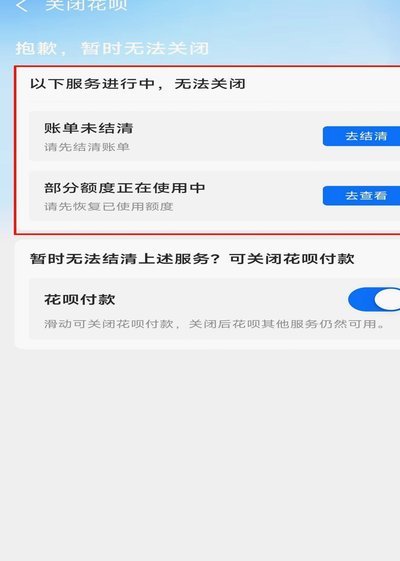
如何安全关闭花呗服务
近年来,随着数字支付方式的普及,“花呗”作为一种便捷的消费金融工具受到广泛欢迎。然而,在享受其便利的同时,不少用户可能会因为各种原因想要关闭“花呗”的服务。那么如何安全有效地关闭这一功能呢? 首先,...
花呗使用指南:三招轻松搞定
近年来,随着网络支付工具的普及,“花呗”成为了许多人日常消费的重要选择。但与此同时,关于如何合法合理地使用“花呗”的讨论也日益增多。本文将深入探讨三个被广泛认可且合规的方法来正确利用“花呗”。 首...
微信分付取现现金怎么用?
微信分付取现商家的现金使用情况,是当前许多企业和个人关注的重点话题。通过微信支付平台提供的“分付”功能,用户可以申请临时借款用于日常消费或紧急支出,而作为商家在面对顾客以这种方式付款时,最关心的问题之...

得物提现到支付宝:流程与技巧
得物提现至支付宝的路径看似简单,实则背后涉及平台风控体系、用户等级以及提现限额等多重因素。许多用户在首次尝试提现时,会遇到各种问题,例如提现失败、提现速度慢、或者需要进行实名认证等。这些并非偶然,而是...