便利卡包:智能取现,重塑支付新图
便利卡包的取现额度设计正在重构现代支付生态的底层逻辑。这一功能突破传统卡包的物理边界,将金融工具的灵活性嵌入日常消费场景。通过动态调整取现额度,卡包既满足用户即时资金周转需求,又避免过度授信带来的系统性风险。这种设计本质上是对支付场景的深度解构——当用户在便利店扫码支付时,系统已同步评估其信用画像并分配相应的取现额度,使资金流动与消费行为形成实时映射。这种机制打破了传统银行账户的静态额度限制,让金融资源能更精准地匹配消费场景的波动性需求。
技术架构的革新为取现额度的弹性化提供了基础支撑。基于区块链的智能合约技术,使卡包能实时读取用户消费数据、地理位置、设备信息等多维参数,通过机器学习算法动态计算取现限额。这种实时风控模型将传统银行的授信流程压缩至毫秒级,同时通过零知识证明等隐私计算技术,在保障用户数据安全的前提下完成额度分配。当用户在深夜便利店取现时,系统不仅能判断其消费习惯,还能结合当地商户的信用评级,形成多因子风控决策,这种精细化的金融资源配置正在重塑消费金融的底层逻辑。

取现额度的开放性正在催生新型消费金融生态。当卡包的取现功能与消费数据形成闭环,用户画像将具备更强的预测能力。例如,系统可通过分析用户在便利店的消费频次、商品品类,推测其潜在的资金需求,并在适当时候推送额度提升提示。这种基于行为数据的动态授信,使金融供给从被动响应转向主动预判。同时,商户端也能通过卡包的取现数据优化库存管理,形成消费数据与金融服务的双向赋能。这种生态闭环正在模糊金融服务与消费场景的边界,推动支付工具向综合金融平台进化。

监管框架的适应性调整成为这一变革的关键变量。当取现额度的分配依赖实时数据计算,传统基于账户的监管模式面临挑战。监管科技的介入需在风险防控与创新激励间寻求平衡点,例如通过沙盒机制测试动态额度模型的合规性,或建立基于隐私计算的监管数据共享通道。同时,用户教育的深化也必不可少,需通过透明化的额度算法解释,建立消费者对智能风控系统的信任。这种监管与创新的动态博弈,将决定便利卡包取现功能的最终形态。
相关文章
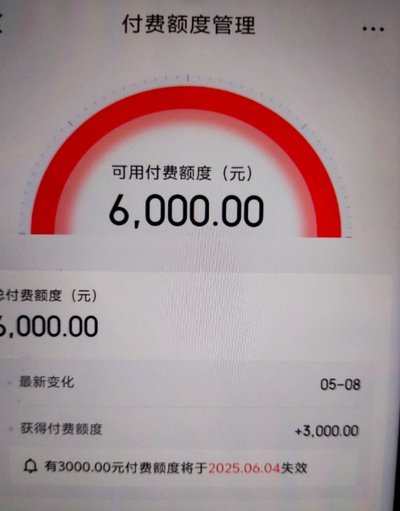
白条额度提升需扫码吗
关于“白条付费额度套出来需要扫什么码”的问题,首先要明确的是,“套现”行为不仅不符合平台规定,还可能触犯法律。因此,从专业角度来看,我们不推荐任何非法或违规的操作。然而,在讨论该话题时,可以从合规使用...
鹿优选:品质购物新选择
鹿优选作为近年来市场上迅速崛起的电商平台,凭借其独特的优势赢得了众多消费者的青睐。首先,从品牌定位来看,鹿优选专注于提供精选高品质商品,覆盖了家居生活、服饰鞋帽、美妆个护等多个领域,致力于打造一站式的...
智慧配置与灵活运用
在探讨“怎么套拿去花”这一话题之前,我们不妨先从其背后的概念入手。这里的“套拿去花”并非一个广为人知的术语或流行用语,但从字面上理解,它似乎涉及到一种策略或方法,可能与资源的获取和利用有关。假设“套拿...

白条秒到账商家申请指南:轻松实现加速资金周转
白条秒到账对于商家来说,意味着资金周转更快速、经营压力减轻。然而,申请流程并非一蹴而就,需要综合考虑多方面因素。 不同平台的申请条件差异显著,有些平台对店铺规模和交易记录有严格要求,例如需具备一定年营...

得物资金如何转微信
在得物平台上,用户通过交易积累的资金最终会沉淀在"得物钱包"中。要将这部分资金提现到微信,需要经历一个系统性的流程。首先需要确认钱包中的资金状态是否为可提现状态,通常平台会对部分资金进行冻结,用于覆盖...

白条额度怎么提高?底层逻辑与避坑指南
“白条的加油额度怎么套不出来”这句话,看似简单,实则蕴含着关于信用、风险控制和金融行为的深层问题。简单粗暴地试图“套”出白条的加油额度,往往是基于一种对金融工具运作机制的不理解。白条本身并非凭空产生额...