去哪儿花,旅行消费新方式
去哪儿网推出“拿去花”,本质是 OTA 平台从交易撮合器向金融服务商的战略跃迁。传统在线旅游依赖机票酒店预订赚取佣金,流量变现路径单一且易受行业周期掣肘。嵌入信用支付后,平台将低频的旅行消费转化为高频的金融交互,通过预授信额度直接截留用户的消费决策链条。这种模式并非简单叠加借贷功能,而是以出行场景为黏合剂,重构用户生命周期价值。当行程规划与资金周转在同一界面完成,旅游消费的门槛被系统性压低,平台的商业护城河也从资源储备转向数据驱动的信贷能力。
信用额度的前置赋予往往伴随着心理账户的隐性偏移。用户在面对“先享受后付款”的提示时,大脑对现金支出的痛感被大幅稀释,原本需要权衡预算的跨城机票或高端酒店,迅速转化为可即时解锁的日常选项。这种设计精准踩中行为经济学中的现时偏见,将未来还款压力折现为当下冲动。旅行本身带有情绪补偿属性,叠加金融杠杆后,消费决策更容易脱离真实偿付能力。平台借此完成用户习惯的培养,而个体则在额度循环中逐渐模糊“借贷”与“预算”的边界。
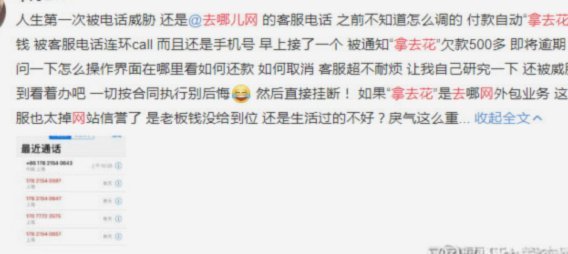
支撑这一服务的底层逻辑,是出行数据向信用评分的非传统映射。平台无需依赖央行征信系统,即可通过购票频次、退改签记录、住宿偏好甚至目的地消费轨迹,构建动态风险画像。这种轻量级风控模型在提高审批效率的同时,也埋下评估维度单一的隐患。当旅游行为直接等同于还款意愿,算法难以捕捉用户真实的负债状况或收入波动。一旦宏观环境变化或个人财务出现裂痕,缺乏交叉验证的信用模型极易产生顺周期放大效应,使原本用于便利的工具异化为债务加速器。
从行业演进视角审视,“拿去花”折射出内容型平台普遍面临的盈利焦虑与路径依赖。监管层对互联网消费贷的穿透式管理正在收紧,额度定价、息费披露及催收合规均面临更高要求。未来产品的存活不再取决于流量规模,而在于能否建立真正匹配旅行周期的现金流管理能力。单纯依靠场景扩张的信贷业务终将触碰资本成本红线,唯有将风控模型与真实还款能力深度耦合,并在产品设计中嵌入理性消费提示,才能跨越短期增长泡沫,走向可持续的生态闭环。
相关文章
便利卡包额度能提现吗?详细攻略
在探讨便荔卡包额度是否可以提现的问题时,首先需要明确便荔卡包的本质及其设计初衷。便荔卡包本质上是一种电子支付工具,其目的是为了方便用户进行日常消费和转账,提供一种便捷且安全的支付方式。然而,便荔卡包的...
白条加油额度怎么合理利用?
关于“白条加油额度怎么用?”这一问题,我们需要从多个维度进行探讨。首先,“白条”是阿里巴巴推出的一种消费金融服务,在购车、油费等多种场景中广泛应用。“加油额度”则是用户通过多种渠道获得的可用于支付汽车...
白条提现指南
白条作为一种信用支付工具,广泛应用于电商和金融领域。但有时用户可能 首要条件是确保所使用的平台支持提现功能,并且有明确的提现规则与费用说明。通常,提现需满足一定的信用要求,包括但不限于使用时长、交...
白条套现:2021年风险与变局
2021年白条套取现金的操作逻辑已发生结构性变化,核心矛盾集中在信用额度与货币化需求的冲突。京东金融在当年强化了资金流向监控,将提现功能从原本的额度转换升级为合规性审查,用户需提供消费凭证才能完成提现...
羊小咩平台安全如何保障
羊小咩,作为一款国内颇受欢迎的儿童早教App,其安全问题一直是家长关注的焦点。平台的定位是为儿童提供个性化学习内容,涵盖识字、绘画、音乐等多个领域,吸引了大量用户。然而,任何涉及儿童的数字平台都不可避...

白条如何变现金?背后的金融逻辑揭秘
“白条怎么套出来现金的钱”这看似简单的问题,实际上揭示了一个关于现代消费金融体系运作方式、个人财务管理以及风险控制的复杂图景。传统观念中,白条是预付卡,消费后直接还款,与现金之间没有直接的关联。然而,...